Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist degressiv?
Was ist degressiv? Degressiv bezieht sich auf eine Art der Besteuerung oder Gebührenstruktur, bei der der Prozentsatz der Steuer oder Gebühr sinkt, je höher das Einkommen oder der Betrag ist. Dies bedeutet, dass Personen mit höheren Einkommen einen geringeren Prozentsatz ihres Einkommens zahlen als Personen mit niedrigerem Einkommen. Degressive Besteuerungssysteme können dazu beitragen, Einkommensungleichheit zu verringern, indem sie eine größere Last auf diejenigen legen, die es sich am besten leisten können. **
Was ist ein degressiv?
Was ist ein degressiv? Ein degressiv ist eine Art der Besteuerung, bei der der Steuersatz mit steigendem Einkommen abnimmt. Dies bedeutet, dass Personen mit höheren Einkommen einen geringeren Prozentsatz ihres Einkommens als Steuern zahlen als Personen mit niedrigeren Einkommen. Degressive Steuern können dazu beitragen, Einkommensungleichheit zu verringern, da sie dazu beitragen, dass Personen mit niedrigerem Einkommen einen größeren Anteil ihres Einkommens behalten können. Degressive Steuern können jedoch auch kritisiert werden, da sie dazu führen können, dass Personen mit höheren Einkommen einen geringeren Beitrag zum Steuersystem leisten. **
Ähnliche Suchbegriffe für Degressiv
Top-Angebote
Produkte zum Begriff Degressiv:
-
Nacherhebung von Abgaben, Fachbücher von Niklas FreundDie Nacherhebung aufkommensstarker Steuern wie der Einkommen-, Umsatz- und Körperschaftsteuer bereitet regelmässig keine besonderen Schwierigkeiten, da mit §§ 172 ff. AO spezielle Korrekturvorschriften für Steuerbescheide zur Verfügung stehen. Schwieriger ist hingegen die Nacherhebung von Abgaben, die nicht dem Anwendungsbereich dieser Vorschriften unterfallen, insbesondere von Kommunalabgaben. Die Kommunalabgabengesetze der Länder verweisen überwiegend auf §§ 130 f. AO. Da diese Regelungen jedoch am allgemeinen Verwaltungsverfahrensrecht (§§ 48 f. VwVfG) ausgerichtet sind und die Besonderheiten des Abgabenrechts nur begrenzt berücksichtigen, ergeben sich unter anderem folgende Fragen: Muss der ursprüngliche Bescheid korrigiert werden oder kann der Fehlbetrag durch einen weiteren, neben den Erstbescheid tretenden Abgabenbescheid (Ergänzungsbescheid) geltend gemacht werden? Und in welchem Umfang kann sich der Abgabenschuldner auf sein Vertrauen in die Bestandskraft des dem Grunde nach belastenden Abgabenbescheids berufen? Die Arbeit untersucht diese Fragen, die von Verwaltungs- und Finanzgerichten unterschiedlich beantwortet werden, und verbindet dabei allgemeine dogmatische Grundlagen des Verwaltungsrechts mit den Besonderheiten des Kommunalabgaben- und Steuerrechts.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann wird degressiv abgeschrieben?
Degressive Abschreibung wird angewendet, wenn der Wertverlust eines Wirtschaftsguts in den ersten Jahren seiner Nutzung höher ist als in den späteren Jahren. Diese Methode ermöglicht es, in den Anfangsjahren höhere Abschreibungen vorzunehmen und somit die steuerliche Belastung zu reduzieren. Degressive Abschreibung wird oft bei Wirtschaftsgütern angewendet, die in den ersten Jahren ihrer Nutzung einen hohen Verschleiß aufweisen, wie beispielsweise Maschinen oder Fahrzeuge. Es ist wichtig zu beachten, dass die degressive Abschreibung in einigen Ländern gesetzlich vorgeschrieben ist, während sie in anderen optional ist. **
-
Was wird degressiv abgeschrieben?
Was wird degressiv abgeschrieben? Degressive Abschreibung bezieht sich auf die Methode, bei der der Wert eines Vermögenswerts über die Zeit abnimmt. Dies bedeutet, dass in den ersten Jahren der Nutzung eines Vermögenswerts eine höhere Abschreibung vorgenommen wird, die sich dann im Laufe der Zeit verringert. Diese Methode wird oft angewendet, wenn ein Vermögenswert in den ersten Jahren seiner Nutzung einen höheren Wertverlust aufweist. Degressive Abschreibung ermöglicht es Unternehmen, die Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung zu verringern. **
-
Wann linear und degressiv abschreiben?
Wann linear und degressiv abgeschrieben wird, hängt von der Art des Vermögenswerts ab. Bei Vermögenswerten, die gleichmäßig an Wert verlieren, wie beispielsweise Maschinen oder Fahrzeuge, wird oft linear abgeschrieben. Dabei wird der gleiche Betrag über die gesamte Nutzungsdauer abgeschrieben. Degressive Abschreibung hingegen wird bei Vermögenswerten angewendet, die in den ersten Jahren einen höheren Wertverlust aufweisen, der sich dann im Laufe der Zeit verringert. Dies kann beispielsweise bei technologischen Geräten der Fall sein. Die degressive Abschreibung ermöglicht es, in den ersten Jahren höhere Abschreibungen vorzunehmen, um den schnelleren Wertverlust widerzuspiegeln. Die Wahl zwischen linearer und degressiver Abschreibung hängt auch von den steuerlichen Vorschriften und den Unternehmenszielen ab. Ein Unternehmen kann sich für die Methode entscheiden, die zu niedrigeren Steuerzahlungen führt oder die den tatsächlichen Wertverlust des Vermögenswerts genauer widerspiegelt. Insgesamt ist es wichtig, die spezifischen Merkmale des Vermögenswerts zu berücksichtigen und **
-
Was bedeutet linear und degressiv?
Was bedeutet linear und degressiv? Linear bedeutet, dass etwas in einer geraden Linie oder einem gleichmäßigen Muster verläuft, ohne starke Schwankungen. Degressiv hingegen beschreibt einen abnehmenden Verlauf oder eine abnehmende Rate. In der Mathematik bezieht sich linear auf eine Funktion, die eine konstante Steigung hat, während degressiv bedeutet, dass die Funktion abnimmt. Im wirtschaftlichen Kontext kann linear bedeuten, dass die Kosten oder Einnahmen konstant steigen, während degressiv darauf hinweist, dass sie mit zunehmender Menge abnehmen. **
Wann kann ich degressiv abschreiben?
Du kannst degressiv abschreiben, wenn du ein Wirtschaftsgut anschaffst, das abnutzbar ist und eine begrenzte Nutzungsdauer hat. Die degressive Abschreibungsmethode ermöglicht es dir, in den ersten Jahren höhere Abschreibungsbeträge geltend zu machen, da der Wertverlust des Wirtschaftsguts zu Beginn am größten ist. Es ist wichtig zu beachten, dass die degressive Abschreibungsmethode in Deutschland nur für bewegliche Wirtschaftsgüter wie Maschinen, Fahrzeuge oder Möbel angewendet werden kann. Immaterielle Wirtschaftsgüter wie Patente oder Lizenzen können nicht degressiv abgeschrieben werden. Bevor du dich für die degressive Abschreibung entscheidest, solltest du jedoch die steuerlichen und bilanziellen Auswirkungen sorgfältig prüfen und gegebenenfalls mit einem Steuerberater besprechen. **
Kann man noch degressiv abschreiben?
Kann man noch degressiv abschreiben? Die degressive Abschreibungsmethode war in Deutschland bis zum Jahr 2000 erlaubt, wurde jedoch durch die lineare Abschreibungsmethode ersetzt. Die degressive Abschreibung ermöglichte es, in den ersten Jahren höhere Abschreibungsbeträge geltend zu machen, was zu steuerlichen Vorteilen führte. Heutzutage ist die degressive Abschreibungsmethode nicht mehr zulässig, es sei denn, es handelt sich um Wirtschaftsgüter, die vor dem Jahr 2000 angeschafft wurden und für die weiterhin degressiv abgeschrieben wird. Es ist daher ratsam, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Top-Angebote
Produkte zum Begriff Degressiv:
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
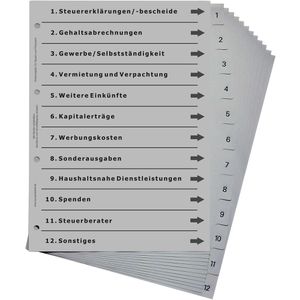
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Nacherhebung von Abgaben, Fachbücher von Niklas FreundDie Nacherhebung aufkommensstarker Steuern wie der Einkommen-, Umsatz- und Körperschaftsteuer bereitet regelmässig keine besonderen Schwierigkeiten, da mit §§ 172 ff. AO spezielle Korrekturvorschriften für Steuerbescheide zur Verfügung stehen. Schwieriger ist hingegen die Nacherhebung von Abgaben, die nicht dem Anwendungsbereich dieser Vorschriften unterfallen, insbesondere von Kommunalabgaben. Die Kommunalabgabengesetze der Länder verweisen überwiegend auf §§ 130 f. AO. Da diese Regelungen jedoch am allgemeinen Verwaltungsverfahrensrecht (§§ 48 f. VwVfG) ausgerichtet sind und die Besonderheiten des Abgabenrechts nur begrenzt berücksichtigen, ergeben sich unter anderem folgende Fragen: Muss der ursprüngliche Bescheid korrigiert werden oder kann der Fehlbetrag durch einen weiteren, neben den Erstbescheid tretenden Abgabenbescheid (Ergänzungsbescheid) geltend gemacht werden? Und in welchem Umfang kann sich der Abgabenschuldner auf sein Vertrauen in die Bestandskraft des dem Grunde nach belastenden Abgabenbescheids berufen? Die Arbeit untersucht diese Fragen, die von Verwaltungs- und Finanzgerichten unterschiedlich beantwortet werden, und verbindet dabei allgemeine dogmatische Grundlagen des Verwaltungsrechts mit den Besonderheiten des Kommunalabgaben- und Steuerrechts.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist degressiv?
Was ist degressiv? Degressiv bezieht sich auf eine Art der Besteuerung oder Gebührenstruktur, bei der der Prozentsatz der Steuer oder Gebühr sinkt, je höher das Einkommen oder der Betrag ist. Dies bedeutet, dass Personen mit höheren Einkommen einen geringeren Prozentsatz ihres Einkommens zahlen als Personen mit niedrigerem Einkommen. Degressive Besteuerungssysteme können dazu beitragen, Einkommensungleichheit zu verringern, indem sie eine größere Last auf diejenigen legen, die es sich am besten leisten können. **
-
Was ist ein degressiv?
Was ist ein degressiv? Ein degressiv ist eine Art der Besteuerung, bei der der Steuersatz mit steigendem Einkommen abnimmt. Dies bedeutet, dass Personen mit höheren Einkommen einen geringeren Prozentsatz ihres Einkommens als Steuern zahlen als Personen mit niedrigeren Einkommen. Degressive Steuern können dazu beitragen, Einkommensungleichheit zu verringern, da sie dazu beitragen, dass Personen mit niedrigerem Einkommen einen größeren Anteil ihres Einkommens behalten können. Degressive Steuern können jedoch auch kritisiert werden, da sie dazu führen können, dass Personen mit höheren Einkommen einen geringeren Beitrag zum Steuersystem leisten. **
-
Wann wird degressiv abgeschrieben?
Degressive Abschreibung wird angewendet, wenn der Wertverlust eines Wirtschaftsguts in den ersten Jahren seiner Nutzung höher ist als in den späteren Jahren. Diese Methode ermöglicht es, in den Anfangsjahren höhere Abschreibungen vorzunehmen und somit die steuerliche Belastung zu reduzieren. Degressive Abschreibung wird oft bei Wirtschaftsgütern angewendet, die in den ersten Jahren ihrer Nutzung einen hohen Verschleiß aufweisen, wie beispielsweise Maschinen oder Fahrzeuge. Es ist wichtig zu beachten, dass die degressive Abschreibung in einigen Ländern gesetzlich vorgeschrieben ist, während sie in anderen optional ist. **
-
Was wird degressiv abgeschrieben?
Was wird degressiv abgeschrieben? Degressive Abschreibung bezieht sich auf die Methode, bei der der Wert eines Vermögenswerts über die Zeit abnimmt. Dies bedeutet, dass in den ersten Jahren der Nutzung eines Vermögenswerts eine höhere Abschreibung vorgenommen wird, die sich dann im Laufe der Zeit verringert. Diese Methode wird oft angewendet, wenn ein Vermögenswert in den ersten Jahren seiner Nutzung einen höheren Wertverlust aufweist. Degressive Abschreibung ermöglicht es Unternehmen, die Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung zu verringern. **
Ähnliche Suchbegriffe für Degressiv
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern – Das Arbeitsbuch, Fachbücher von Johann C. KöberDas Arbeitsbuch "Steuern steuern" von Johann C. Köber bietet eine umfassende Anleitung zur Optimierung der Steuerlast und zur Erreichung finanzieller Unabhängigkeit. Es richtet sich an alle, die ihre finanzielle Situation verbessern möchten, indem sie Steuern sparen. Mit über 100 kommentierten Charts und zahlreichen Übungen wird die bewährte Steuern-steuern-Strategie anschaulich vermittelt. Die praxisnahen Beispiele und Rechenbeispiele unterstützen die Leser dabei, die Konzepte besser zu verstehen und anzuwenden. Kontrollfragen am Ende jedes Kapitels ermöglichen es, das Gelernte zu überprüfen und zu vertiefen. Dieses Arbeitsbuch ist eine wertvolle Ressource für alle, die sich mit Steuer- und Finanzthemen auseinandersetzen möchten.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. Köber, David KasperDas Fachbuch "Steuern steuern" von den Steuerberatern Johann C. Köber und David Kasper bietet eine umfassende und praxisnahe Anleitung zur Selbstverwaltung der eigenen Steuerangelegenheiten. Es richtet sich an alle, die ihre Steuerlast aktiv senken und Vermögen aufbauen möchten. Die Autoren erklären verständlich, warum wohlhabende Personen und grosse Unternehmen oft weniger Steuern zahlen und wie auch Einzelpersonen von diesen Strategien profitieren können. Mit der innovativen Drei-Säulen-Strategie wird aufgezeigt, wie man die komplexen deutschen Steuergesetze effektiv navigiert. Die Jubiläumsausgabe enthält aktualisierte Zahlen, Daten und Fakten sowie zusätzliche Strategien, um den Leserinnen und Lesern zu helfen, wie die Profis zu sparen. Dieses Standardwerk ist seit über einem Jahrzehnt eine wertvolle Ressource für alle, die ihre Finanzen selbst in die Hand nehmen möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann linear und degressiv abschreiben?
Wann linear und degressiv abgeschrieben wird, hängt von der Art des Vermögenswerts ab. Bei Vermögenswerten, die gleichmäßig an Wert verlieren, wie beispielsweise Maschinen oder Fahrzeuge, wird oft linear abgeschrieben. Dabei wird der gleiche Betrag über die gesamte Nutzungsdauer abgeschrieben. Degressive Abschreibung hingegen wird bei Vermögenswerten angewendet, die in den ersten Jahren einen höheren Wertverlust aufweisen, der sich dann im Laufe der Zeit verringert. Dies kann beispielsweise bei technologischen Geräten der Fall sein. Die degressive Abschreibung ermöglicht es, in den ersten Jahren höhere Abschreibungen vorzunehmen, um den schnelleren Wertverlust widerzuspiegeln. Die Wahl zwischen linearer und degressiver Abschreibung hängt auch von den steuerlichen Vorschriften und den Unternehmenszielen ab. Ein Unternehmen kann sich für die Methode entscheiden, die zu niedrigeren Steuerzahlungen führt oder die den tatsächlichen Wertverlust des Vermögenswerts genauer widerspiegelt. Insgesamt ist es wichtig, die spezifischen Merkmale des Vermögenswerts zu berücksichtigen und **
-
Was bedeutet linear und degressiv?
Was bedeutet linear und degressiv? Linear bedeutet, dass etwas in einer geraden Linie oder einem gleichmäßigen Muster verläuft, ohne starke Schwankungen. Degressiv hingegen beschreibt einen abnehmenden Verlauf oder eine abnehmende Rate. In der Mathematik bezieht sich linear auf eine Funktion, die eine konstante Steigung hat, während degressiv bedeutet, dass die Funktion abnimmt. Im wirtschaftlichen Kontext kann linear bedeuten, dass die Kosten oder Einnahmen konstant steigen, während degressiv darauf hinweist, dass sie mit zunehmender Menge abnehmen. **
-
Wann kann ich degressiv abschreiben?
Du kannst degressiv abschreiben, wenn du ein Wirtschaftsgut anschaffst, das abnutzbar ist und eine begrenzte Nutzungsdauer hat. Die degressive Abschreibungsmethode ermöglicht es dir, in den ersten Jahren höhere Abschreibungsbeträge geltend zu machen, da der Wertverlust des Wirtschaftsguts zu Beginn am größten ist. Es ist wichtig zu beachten, dass die degressive Abschreibungsmethode in Deutschland nur für bewegliche Wirtschaftsgüter wie Maschinen, Fahrzeuge oder Möbel angewendet werden kann. Immaterielle Wirtschaftsgüter wie Patente oder Lizenzen können nicht degressiv abgeschrieben werden. Bevor du dich für die degressive Abschreibung entscheidest, solltest du jedoch die steuerlichen und bilanziellen Auswirkungen sorgfältig prüfen und gegebenenfalls mit einem Steuerberater besprechen. **
-
Kann man noch degressiv abschreiben?
Kann man noch degressiv abschreiben? Die degressive Abschreibungsmethode war in Deutschland bis zum Jahr 2000 erlaubt, wurde jedoch durch die lineare Abschreibungsmethode ersetzt. Die degressive Abschreibung ermöglichte es, in den ersten Jahren höhere Abschreibungsbeträge geltend zu machen, was zu steuerlichen Vorteilen führte. Heutzutage ist die degressive Abschreibungsmethode nicht mehr zulässig, es sei denn, es handelt sich um Wirtschaftsgüter, die vor dem Jahr 2000 angeschafft wurden und für die weiterhin degressiv abgeschrieben wird. Es ist daher ratsam, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.