Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist der Gewinnvortrag?
Was ist der Gewinnvortrag? Der Gewinnvortrag ist der nicht ausgeschüttete Gewinn eines Unternehmens aus vergangenen Geschäftsjahren, der in der Bilanz als Eigenkapitalposition ausgewiesen wird. Er wird in der Regel in das neue Geschäftsjahr übertragen und erhöht somit das Eigenkapital des Unternehmens. Der Gewinnvortrag dient dazu, die Kontinuität der Eigenkapitalbasis zu gewährleisten und das Unternehmen für zukünftige Investitionen und Risiken zu stärken. Er kann auch genutzt werden, um Dividenden an die Aktionäre auszuschütten oder um Verluste auszugleichen. **
Was ist Gewinnvortrag vor Verwendung?
Was ist Gewinnvortrag vor Verwendung? Der Gewinnvortrag vor Verwendung ist der Betrag des Gewinns aus dem Vorjahr, der noch nicht für Dividendenzahlungen oder andere Verwendungen verwendet wurde. Er wird in der Bilanz als Eigenkapital ausgewiesen und kann für zukünftige Investitionen oder zur Stärkung der finanziellen Position des Unternehmens genutzt werden. Ein hoher Gewinnvortrag vor Verwendung zeigt, dass das Unternehmen profitabel ist und über finanzielle Reserven verfügt. Es ist wichtig, den Gewinnvortrag vor Verwendung sorgfältig zu planen und zu verwalten, um die langfristige finanzielle Stabilität des Unternehmens zu gewährleisten. **
Ähnliche Suchbegriffe für Gewinnvortrag
Top-Angebote
Produkte zum Begriff Gewinnvortrag:
-
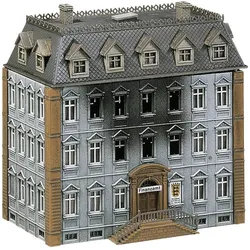
Faller Brennendes FinanzamtEin Klassiker, den viele kennen: das Brennende Finanzamt. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator und einem Brandflackern ausgestattet werden.37,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nacherhebung von Abgaben, Fachbücher von Niklas FreundDie Nacherhebung aufkommensstarker Steuern wie der Einkommen-, Umsatz- und Körperschaftsteuer bereitet regelmässig keine besonderen Schwierigkeiten, da mit §§ 172 ff. AO spezielle Korrekturvorschriften für Steuerbescheide zur Verfügung stehen. Schwieriger ist hingegen die Nacherhebung von Abgaben, die nicht dem Anwendungsbereich dieser Vorschriften unterfallen, insbesondere von Kommunalabgaben. Die Kommunalabgabengesetze der Länder verweisen überwiegend auf §§ 130 f. AO. Da diese Regelungen jedoch am allgemeinen Verwaltungsverfahrensrecht (§§ 48 f. VwVfG) ausgerichtet sind und die Besonderheiten des Abgabenrechts nur begrenzt berücksichtigen, ergeben sich unter anderem folgende Fragen: Muss der ursprüngliche Bescheid korrigiert werden oder kann der Fehlbetrag durch einen weiteren, neben den Erstbescheid tretenden Abgabenbescheid (Ergänzungsbescheid) geltend gemacht werden? Und in welchem Umfang kann sich der Abgabenschuldner auf sein Vertrauen in die Bestandskraft des dem Grunde nach belastenden Abgabenbescheids berufen? Die Arbeit untersucht diese Fragen, die von Verwaltungs- und Finanzgerichten unterschiedlich beantwortet werden, und verbindet dabei allgemeine dogmatische Grundlagen des Verwaltungsrechts mit den Besonderheiten des Kommunalabgaben- und Steuerrechts.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Gewinnvortrag nach Verwendung?
Der Gewinnvortrag nach Verwendung bezieht sich auf den Teil des Gewinns eines Unternehmens, der nach Abzug von Steuern und Dividenden für das laufende Geschäftsjahr übrig bleibt. Dieser Betrag kann entweder reinvestiert werden, um das Wachstum des Unternehmens zu fördern, oder als Rücklage für zukünftige Investitionen oder unvorhergesehene Ausgaben dienen. Ein Gewinnvortrag nach Verwendung kann auch dazu verwendet werden, Schulden zu tilgen oder Dividenden an die Aktionäre auszuschütten. Die Entscheidung darüber, wie der Gewinnvortrag verwendet wird, hängt von den Zielen und der Strategie des Unternehmens ab. In jedem Fall ist es wichtig, den Gewinnvortrag sorgfältig zu planen und zu verwalten, um langfristigen Erfolg und finanzielle Stabilität zu gewährleisten. **
-
Was ist der Gewinnvortrag GmbH?
Der Gewinnvortrag einer GmbH ist der Betrag, um den das Eigenkapital am Ende eines Geschäftsjahres durch den erwirtschafteten Gewinn erhöht wird. Er wird in der Bilanz auf der Passivseite ausgewiesen und stellt einen wichtigen Bestandteil des Eigenkapitals dar. Der Gewinnvortrag wird in der Regel für Investitionen, Ausschüttungen an die Gesellschafter oder die Stärkung der Eigenkapitalbasis verwendet. Er kann auch als Rücklage für zukünftige Geschäftsjahre dienen, um die finanzielle Stabilität des Unternehmens zu sichern. In der nächsten Bilanz wird der Gewinnvortrag dann als Eigenkapitalposition fortgeführt. **
-
Was sagt der Gewinnvortrag aus?
Der Gewinnvortrag gibt Auskunft über den erwirtschafteten Gewinn eines Unternehmens innerhalb eines bestimmten Zeitraums. Er zeigt, ob das Unternehmen profitabel arbeitet und wie hoch der Überschuss nach Abzug aller Kosten ist. Der Gewinnvortrag ist somit ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Analysten analysiert, um die Rentabilität und Zukunftsaussichten des Unternehmens zu bewerten. Er kann auch Aufschluss darüber geben, wie gut das Management die Ressourcen des Unternehmens verwaltet und ob es in der Lage ist, langfristige Wachstumsziele zu erreichen. **
-
Wie berechnet man den Gewinnvortrag?
Der Gewinnvortrag wird berechnet, indem man den Gewinn des Vorjahres oder der Vorperiode nimmt und diesen in die neue Periode überträgt. Dieser Betrag wird dann als Anfangsguthaben für die neue Periode verwendet. Der Gewinnvortrag ist somit ein wichtiger Bestandteil der Gewinn- und Verlustrechnung, da er den bereits erwirtschafteten Gewinn anzeigt, der in die neue Periode übernommen wird. Er dient als Grundlage für die Berechnung des Gesamtgewinns am Ende der aktuellen Periode. In der Bilanz wird der Gewinnvortrag als Eigenkapital ausgewiesen und zeigt somit den kumulierten Gewinn über mehrere Perioden hinweg an. **

Was passiert mit dem Gewinnvortrag?
Was passiert mit dem Gewinnvortrag? Der Gewinnvortrag wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder für zukünftige Investitionen genutzt oder an die Gesellschafter ausgeschüttet werden. Er dient als finanzielle Reserve für das Unternehmen und kann dazu beitragen, die finanzielle Stabilität zu gewährleisten. Der Gewinnvortrag kann auch dazu verwendet werden, Verluste auszugleichen oder Rücklagen zu bilden. Letztendlich liegt es am Management, wie der Gewinnvortrag verwendet wird, um die langfristige finanzielle Gesundheit des Unternehmens zu sichern. **
Was bedeutet ein hoher Gewinnvortrag?
Ein hoher Gewinnvortrag bedeutet, dass ein Unternehmen in der Vergangenheit mehr Gewinne erwirtschaftet hat als ausgeschüttet wurden. Dieser Betrag wird in der Bilanz als Eigenkapital ausgewiesen und steht dem Unternehmen für zukünftige Investitionen oder Ausschüttungen zur Verfügung. Ein hoher Gewinnvortrag kann auf eine gute finanzielle Performance und Stabilität des Unternehmens hinweisen. Es kann auch als Zeichen für eine solide Geschäftsführung und langfristige Planung interpretiert werden. Unternehmen mit einem hohen Gewinnvortrag haben in der Regel mehr finanziellen Spielraum und sind besser gegen unvorhergesehene Ereignisse oder wirtschaftliche Schwankungen gewappnet. **
Top-Angebote
Produkte zum Begriff Gewinnvortrag:
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
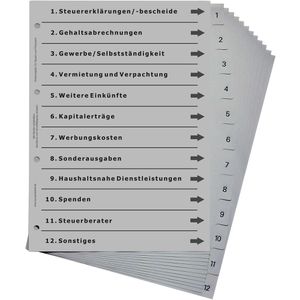
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Faller Brennendes FinanzamtEin Klassiker, den viele kennen: das Brennende Finanzamt. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator und einem Brandflackern ausgestattet werden.37,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nacherhebung von Abgaben, Fachbücher von Niklas FreundDie Nacherhebung aufkommensstarker Steuern wie der Einkommen-, Umsatz- und Körperschaftsteuer bereitet regelmässig keine besonderen Schwierigkeiten, da mit §§ 172 ff. AO spezielle Korrekturvorschriften für Steuerbescheide zur Verfügung stehen. Schwieriger ist hingegen die Nacherhebung von Abgaben, die nicht dem Anwendungsbereich dieser Vorschriften unterfallen, insbesondere von Kommunalabgaben. Die Kommunalabgabengesetze der Länder verweisen überwiegend auf §§ 130 f. AO. Da diese Regelungen jedoch am allgemeinen Verwaltungsverfahrensrecht (§§ 48 f. VwVfG) ausgerichtet sind und die Besonderheiten des Abgabenrechts nur begrenzt berücksichtigen, ergeben sich unter anderem folgende Fragen: Muss der ursprüngliche Bescheid korrigiert werden oder kann der Fehlbetrag durch einen weiteren, neben den Erstbescheid tretenden Abgabenbescheid (Ergänzungsbescheid) geltend gemacht werden? Und in welchem Umfang kann sich der Abgabenschuldner auf sein Vertrauen in die Bestandskraft des dem Grunde nach belastenden Abgabenbescheids berufen? Die Arbeit untersucht diese Fragen, die von Verwaltungs- und Finanzgerichten unterschiedlich beantwortet werden, und verbindet dabei allgemeine dogmatische Grundlagen des Verwaltungsrechts mit den Besonderheiten des Kommunalabgaben- und Steuerrechts.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Gewinnvortrag?
Was ist der Gewinnvortrag? Der Gewinnvortrag ist der nicht ausgeschüttete Gewinn eines Unternehmens aus vergangenen Geschäftsjahren, der in der Bilanz als Eigenkapitalposition ausgewiesen wird. Er wird in der Regel in das neue Geschäftsjahr übertragen und erhöht somit das Eigenkapital des Unternehmens. Der Gewinnvortrag dient dazu, die Kontinuität der Eigenkapitalbasis zu gewährleisten und das Unternehmen für zukünftige Investitionen und Risiken zu stärken. Er kann auch genutzt werden, um Dividenden an die Aktionäre auszuschütten oder um Verluste auszugleichen. **
-
Was ist Gewinnvortrag vor Verwendung?
Was ist Gewinnvortrag vor Verwendung? Der Gewinnvortrag vor Verwendung ist der Betrag des Gewinns aus dem Vorjahr, der noch nicht für Dividendenzahlungen oder andere Verwendungen verwendet wurde. Er wird in der Bilanz als Eigenkapital ausgewiesen und kann für zukünftige Investitionen oder zur Stärkung der finanziellen Position des Unternehmens genutzt werden. Ein hoher Gewinnvortrag vor Verwendung zeigt, dass das Unternehmen profitabel ist und über finanzielle Reserven verfügt. Es ist wichtig, den Gewinnvortrag vor Verwendung sorgfältig zu planen und zu verwalten, um die langfristige finanzielle Stabilität des Unternehmens zu gewährleisten. **
-
Was bedeutet Gewinnvortrag nach Verwendung?
Der Gewinnvortrag nach Verwendung bezieht sich auf den Teil des Gewinns eines Unternehmens, der nach Abzug von Steuern und Dividenden für das laufende Geschäftsjahr übrig bleibt. Dieser Betrag kann entweder reinvestiert werden, um das Wachstum des Unternehmens zu fördern, oder als Rücklage für zukünftige Investitionen oder unvorhergesehene Ausgaben dienen. Ein Gewinnvortrag nach Verwendung kann auch dazu verwendet werden, Schulden zu tilgen oder Dividenden an die Aktionäre auszuschütten. Die Entscheidung darüber, wie der Gewinnvortrag verwendet wird, hängt von den Zielen und der Strategie des Unternehmens ab. In jedem Fall ist es wichtig, den Gewinnvortrag sorgfältig zu planen und zu verwalten, um langfristigen Erfolg und finanzielle Stabilität zu gewährleisten. **
-
Was ist der Gewinnvortrag GmbH?
Der Gewinnvortrag einer GmbH ist der Betrag, um den das Eigenkapital am Ende eines Geschäftsjahres durch den erwirtschafteten Gewinn erhöht wird. Er wird in der Bilanz auf der Passivseite ausgewiesen und stellt einen wichtigen Bestandteil des Eigenkapitals dar. Der Gewinnvortrag wird in der Regel für Investitionen, Ausschüttungen an die Gesellschafter oder die Stärkung der Eigenkapitalbasis verwendet. Er kann auch als Rücklage für zukünftige Geschäftsjahre dienen, um die finanzielle Stabilität des Unternehmens zu sichern. In der nächsten Bilanz wird der Gewinnvortrag dann als Eigenkapitalposition fortgeführt. **
Ähnliche Suchbegriffe für Gewinnvortrag
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faller 231721 N Brennendes FinanzamtEin Klassiker, den viele kennen: das »Brennende Finanzamt«. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator (Art. 180690) und einem Brandflackern (Art. 180695) ausgestattet werden.34,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sagt der Gewinnvortrag aus?
Der Gewinnvortrag gibt Auskunft über den erwirtschafteten Gewinn eines Unternehmens innerhalb eines bestimmten Zeitraums. Er zeigt, ob das Unternehmen profitabel arbeitet und wie hoch der Überschuss nach Abzug aller Kosten ist. Der Gewinnvortrag ist somit ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird oft von Investoren und Analysten analysiert, um die Rentabilität und Zukunftsaussichten des Unternehmens zu bewerten. Er kann auch Aufschluss darüber geben, wie gut das Management die Ressourcen des Unternehmens verwaltet und ob es in der Lage ist, langfristige Wachstumsziele zu erreichen. **
-
Wie berechnet man den Gewinnvortrag?
Der Gewinnvortrag wird berechnet, indem man den Gewinn des Vorjahres oder der Vorperiode nimmt und diesen in die neue Periode überträgt. Dieser Betrag wird dann als Anfangsguthaben für die neue Periode verwendet. Der Gewinnvortrag ist somit ein wichtiger Bestandteil der Gewinn- und Verlustrechnung, da er den bereits erwirtschafteten Gewinn anzeigt, der in die neue Periode übernommen wird. Er dient als Grundlage für die Berechnung des Gesamtgewinns am Ende der aktuellen Periode. In der Bilanz wird der Gewinnvortrag als Eigenkapital ausgewiesen und zeigt somit den kumulierten Gewinn über mehrere Perioden hinweg an. **
-
Was passiert mit dem Gewinnvortrag?
Was passiert mit dem Gewinnvortrag? Der Gewinnvortrag wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder für zukünftige Investitionen genutzt oder an die Gesellschafter ausgeschüttet werden. Er dient als finanzielle Reserve für das Unternehmen und kann dazu beitragen, die finanzielle Stabilität zu gewährleisten. Der Gewinnvortrag kann auch dazu verwendet werden, Verluste auszugleichen oder Rücklagen zu bilden. Letztendlich liegt es am Management, wie der Gewinnvortrag verwendet wird, um die langfristige finanzielle Gesundheit des Unternehmens zu sichern. **
-
Was bedeutet ein hoher Gewinnvortrag?
Ein hoher Gewinnvortrag bedeutet, dass ein Unternehmen in der Vergangenheit mehr Gewinne erwirtschaftet hat als ausgeschüttet wurden. Dieser Betrag wird in der Bilanz als Eigenkapital ausgewiesen und steht dem Unternehmen für zukünftige Investitionen oder Ausschüttungen zur Verfügung. Ein hoher Gewinnvortrag kann auf eine gute finanzielle Performance und Stabilität des Unternehmens hinweisen. Es kann auch als Zeichen für eine solide Geschäftsführung und langfristige Planung interpretiert werden. Unternehmen mit einem hohen Gewinnvortrag haben in der Regel mehr finanziellen Spielraum und sind besser gegen unvorhergesehene Ereignisse oder wirtschaftliche Schwankungen gewappnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.