Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Wie bewertet Finanzamt Immobilien?
Das Finanzamt bewertet Immobilien in der Regel anhand des Verkehrswerts, also des Preises, den die Immobilie am Markt erzielen könnte. Dabei werden verschiedene Faktoren berücksichtigt, wie zum Beispiel Lage, Größe, Zustand und Ausstattung der Immobilie. Auch der Bodenrichtwert und Vergleichswerte in der Umgebung spielen eine Rolle bei der Bewertung. Es gibt verschiedene Verfahren zur Immobilienbewertung, wie das Vergleichswertverfahren, das Ertragswertverfahren oder das Sachwertverfahren. Letztendlich dient die Bewertung durch das Finanzamt dazu, die Grundlage für die Berechnung von Steuern, wie z.B. der Grundsteuer, zu schaffen. **
Wie bewertet Finanzamt Immobilie bei Schenkung?
Das Finanzamt bewertet eine Immobilie bei einer Schenkung in der Regel anhand des Verkehrswerts zum Zeitpunkt der Schenkung. Dieser Verkehrswert wird durch verschiedene Faktoren wie Lage, Größe, Zustand und Marktsituation bestimmt. Es kann auch vorkommen, dass das Finanzamt einen Sachverständigen hinzuzieht, um den Wert der Immobilie genauer zu bestimmen. Es ist wichtig, alle relevanten Unterlagen und Informationen zur Immobilie bei der Schenkung dem Finanzamt vorzulegen, um eine korrekte Bewertung sicherzustellen. Letztendlich kann die Bewertung der Immobilie bei einer Schenkung Auswirkungen auf die Höhe der Schenkungssteuer haben. **

Ähnliche Suchbegriffe für Bewertet
Top-Angebote
Produkte zum Begriff Bewertet:
-
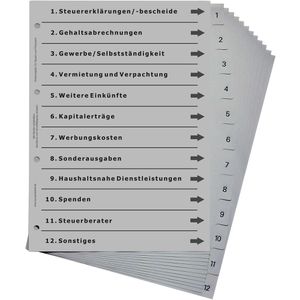
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
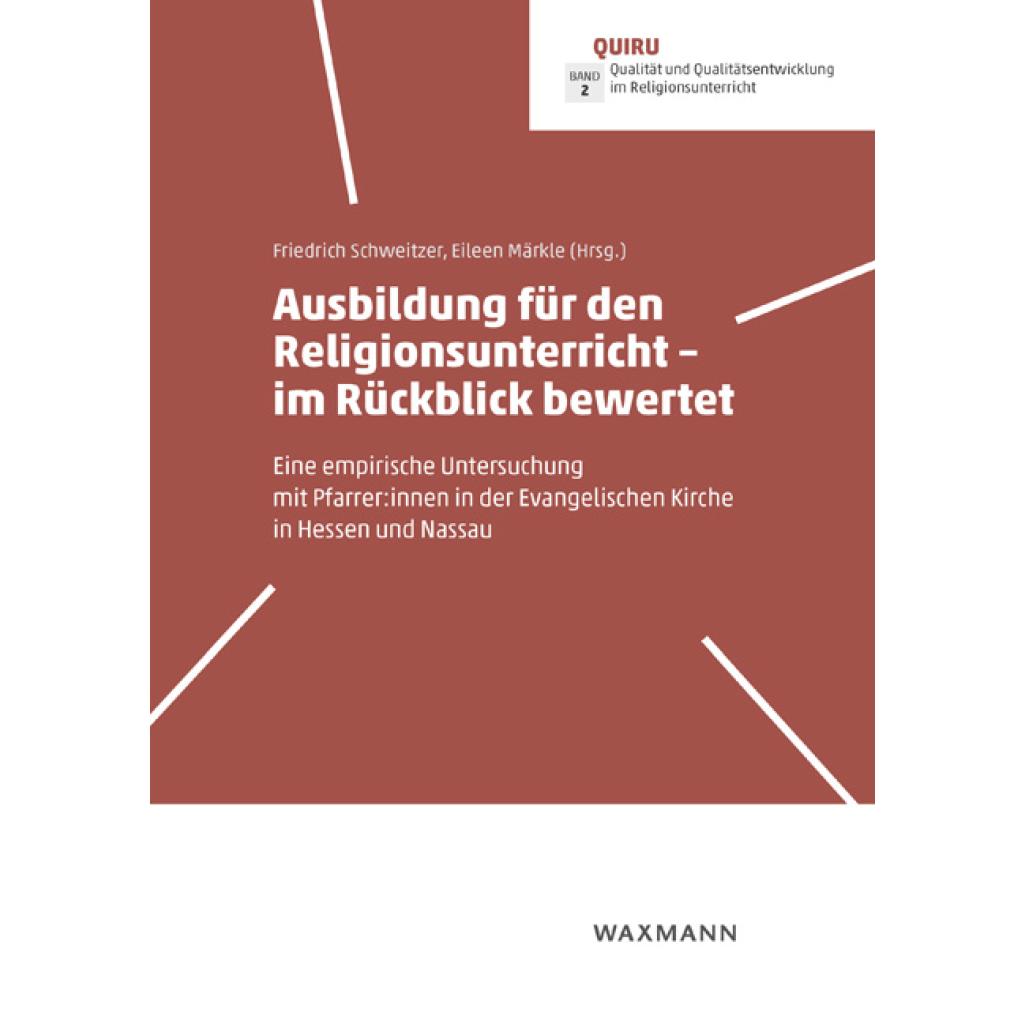
Ausbildung für den Religionsunterricht - im Rückblick bewertet, Fachbücher von Friedrich Schweitzer, Eileen MärkleAusbildung für den Religionsunterricht - im Rückblick bewertet: Eine empirische Untersuchung mit Pfarrerinnen und Pfarrern in der Evangelischen Kirche in Hessen und Nassau. Qualität und Qualitätsentwicklung im Religionsunterricht.37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
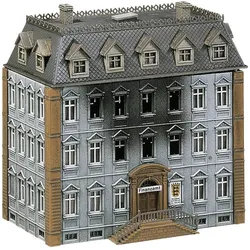
Faller Brennendes FinanzamtEin Klassiker, den viele kennen: das Brennende Finanzamt. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator und einem Brandflackern ausgestattet werden.37,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
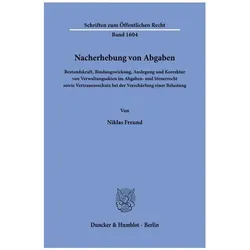
Nacherhebung von Abgaben, Fachbücher von Niklas FreundDie Nacherhebung aufkommensstarker Steuern wie der Einkommen-, Umsatz- und Körperschaftsteuer bereitet regelmässig keine besonderen Schwierigkeiten, da mit §§ 172 ff. AO spezielle Korrekturvorschriften für Steuerbescheide zur Verfügung stehen. Schwieriger ist hingegen die Nacherhebung von Abgaben, die nicht dem Anwendungsbereich dieser Vorschriften unterfallen, insbesondere von Kommunalabgaben. Die Kommunalabgabengesetze der Länder verweisen überwiegend auf §§ 130 f. AO. Da diese Regelungen jedoch am allgemeinen Verwaltungsverfahrensrecht (§§ 48 f. VwVfG) ausgerichtet sind und die Besonderheiten des Abgabenrechts nur begrenzt berücksichtigen, ergeben sich unter anderem folgende Fragen: Muss der ursprüngliche Bescheid korrigiert werden oder kann der Fehlbetrag durch einen weiteren, neben den Erstbescheid tretenden Abgabenbescheid (Ergänzungsbescheid) geltend gemacht werden? Und in welchem Umfang kann sich der Abgabenschuldner auf sein Vertrauen in die Bestandskraft des dem Grunde nach belastenden Abgabenbescheids berufen? Die Arbeit untersucht diese Fragen, die von Verwaltungs- und Finanzgerichten unterschiedlich beantwortet werden, und verbindet dabei allgemeine dogmatische Grundlagen des Verwaltungsrechts mit den Besonderheiten des Kommunalabgaben- und Steuerrechts.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wie bewertet das Finanzamt eine Immobilie im Erbfall?
Wie bewertet das Finanzamt eine Immobilie im Erbfall? Das Finanzamt bewertet eine Immobilie im Erbfall in der Regel zum Verkehrswert, also dem Preis, den die Immobilie am Markt erzielen würde. Dabei werden verschiedene Faktoren berücksichtigt, wie zum Beispiel der Zustand der Immobilie, die Lage, eventuelle Belastungen oder Rechte an der Immobilie sowie aktuelle Markttrends. Die Bewertung erfolgt oft durch Gutachter oder anhand von Vergleichspreisen ähnlicher Immobilien in der Umgebung. Es ist wichtig, den Verkehrswert korrekt anzugeben, da dies die Grundlage für die Berechnung der Erbschaftssteuer ist. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
Top-Angebote
Produkte zum Begriff Bewertet:
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Ledvance Spot Feuer Bewertet 8w 927 Ps Dim Ip65 WtEinbaustrahler für bestimmte feuerhemmende Zwischendecken, feststehend. Produkteigenschaften: Farbwiedergabeindex Ra: 90, Schutzart: IP65 (raumseitig), Abstrahlwinkel: 36°, Gehäuse aus Aluminiumdruckguss, Brandschutz-Quellband bereits vorinstalliert, Federn mit weichem Silikonüberzug, Dimmbar (an vielen handelsüblichen Dimmern, siehe auch www.ledvance.de/dim), Durchverdrahtung möglich, Produktvorteile: Feuerhemmend: Entwickelt und getestet für den Einsatz in bestimmten feuerhemmenden Zwischendecken, Luftdichte Konstruktion für reduzierte Luft-Leckage und verminderten Energieverlust, Powerselect: Anpassung der Helligkeit über Dip-Schalter am Treiber, Einfacher Austausch des externen Treibers dank Stecker mit Bajonettverschluss, Einfache Installation und elektrischer Anschluss dank werkzeugfreier Anschlussklemmen, SCALE Design - tolles Erscheinungsbild, hochwertige Materialien und geringe Größe passen in jede Umgebung, 5 Jahre Garantie, Anwendungsgebiete: Direkter Ersatz für Einbaustrahler mit Halogenlampen, Feuerbeständige Decken, Hotelzimmer und Korridore, Bars, Restaurants, Galerien, Museen, Technische Ausstattung: Externes Vorschaltgerät mit Dip-Schaltern zur Einstellung der Leistung während der Installation enthalten, Ausgewählter DALI 2.0 Treiber ist als Zubehör erhältlich, Technische Daten: Höhe: 42 mm, Durchmesser: 81 mm, Nettogewicht: 250 g, Nennspannung: 240 V, Bemessungsleistung: 8 W, Energieverbrauch: 8 kWh/1000, Farbtemperatur: 2700 K, Lichtfarbe: Warm weiß, Abstrahlwinkel: 36°, Lichtstrom: 640 lm, Lichtausbeute: 80 lm/W, Farbwiedergabe: 90 CRI, Lebensdauer: 50000 h, Schaltzyklen: 100000, Dimmbar: Ja, Material: Aluminum, EAN: 405807579972135,19 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Ausbildung für den Religionsunterricht - im Rückblick bewertet, Fachbücher von Friedrich Schweitzer, Eileen MärkleAusbildung für den Religionsunterricht - im Rückblick bewertet: Eine empirische Untersuchung mit Pfarrerinnen und Pfarrern in der Evangelischen Kirche in Hessen und Nassau. Qualität und Qualitätsentwicklung im Religionsunterricht.37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bewertet Finanzamt Immobilien?
Das Finanzamt bewertet Immobilien in der Regel anhand des Verkehrswerts, also des Preises, den die Immobilie am Markt erzielen könnte. Dabei werden verschiedene Faktoren berücksichtigt, wie zum Beispiel Lage, Größe, Zustand und Ausstattung der Immobilie. Auch der Bodenrichtwert und Vergleichswerte in der Umgebung spielen eine Rolle bei der Bewertung. Es gibt verschiedene Verfahren zur Immobilienbewertung, wie das Vergleichswertverfahren, das Ertragswertverfahren oder das Sachwertverfahren. Letztendlich dient die Bewertung durch das Finanzamt dazu, die Grundlage für die Berechnung von Steuern, wie z.B. der Grundsteuer, zu schaffen. **
-
Wie bewertet Finanzamt Immobilie bei Schenkung?
Das Finanzamt bewertet eine Immobilie bei einer Schenkung in der Regel anhand des Verkehrswerts zum Zeitpunkt der Schenkung. Dieser Verkehrswert wird durch verschiedene Faktoren wie Lage, Größe, Zustand und Marktsituation bestimmt. Es kann auch vorkommen, dass das Finanzamt einen Sachverständigen hinzuzieht, um den Wert der Immobilie genauer zu bestimmen. Es ist wichtig, alle relevanten Unterlagen und Informationen zur Immobilie bei der Schenkung dem Finanzamt vorzulegen, um eine korrekte Bewertung sicherzustellen. Letztendlich kann die Bewertung der Immobilie bei einer Schenkung Auswirkungen auf die Höhe der Schenkungssteuer haben. **
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wie bewertet das Finanzamt eine Immobilie im Erbfall?
Wie bewertet das Finanzamt eine Immobilie im Erbfall? Das Finanzamt bewertet eine Immobilie im Erbfall in der Regel zum Verkehrswert, also dem Preis, den die Immobilie am Markt erzielen würde. Dabei werden verschiedene Faktoren berücksichtigt, wie zum Beispiel der Zustand der Immobilie, die Lage, eventuelle Belastungen oder Rechte an der Immobilie sowie aktuelle Markttrends. Die Bewertung erfolgt oft durch Gutachter oder anhand von Vergleichspreisen ähnlicher Immobilien in der Umgebung. Es ist wichtig, den Verkehrswert korrekt anzugeben, da dies die Grundlage für die Berechnung der Erbschaftssteuer ist. **
Ähnliche Suchbegriffe für Bewertet
-
Faller Brennendes FinanzamtEin Klassiker, den viele kennen: das Brennende Finanzamt. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator und einem Brandflackern ausgestattet werden.37,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nacherhebung von Abgaben, Fachbücher von Niklas FreundDie Nacherhebung aufkommensstarker Steuern wie der Einkommen-, Umsatz- und Körperschaftsteuer bereitet regelmässig keine besonderen Schwierigkeiten, da mit §§ 172 ff. AO spezielle Korrekturvorschriften für Steuerbescheide zur Verfügung stehen. Schwieriger ist hingegen die Nacherhebung von Abgaben, die nicht dem Anwendungsbereich dieser Vorschriften unterfallen, insbesondere von Kommunalabgaben. Die Kommunalabgabengesetze der Länder verweisen überwiegend auf §§ 130 f. AO. Da diese Regelungen jedoch am allgemeinen Verwaltungsverfahrensrecht (§§ 48 f. VwVfG) ausgerichtet sind und die Besonderheiten des Abgabenrechts nur begrenzt berücksichtigen, ergeben sich unter anderem folgende Fragen: Muss der ursprüngliche Bescheid korrigiert werden oder kann der Fehlbetrag durch einen weiteren, neben den Erstbescheid tretenden Abgabenbescheid (Ergänzungsbescheid) geltend gemacht werden? Und in welchem Umfang kann sich der Abgabenschuldner auf sein Vertrauen in die Bestandskraft des dem Grunde nach belastenden Abgabenbescheids berufen? Die Arbeit untersucht diese Fragen, die von Verwaltungs- und Finanzgerichten unterschiedlich beantwortet werden, und verbindet dabei allgemeine dogmatische Grundlagen des Verwaltungsrechts mit den Besonderheiten des Kommunalabgaben- und Steuerrechts.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Topper BECO "Micro Gel Soft", weiß, B:100cm H:8cm L:200cm, Gelschaum, Topper, von Kunden mit "Sehr gut" bewertetDieser Topper eignet sich für alle Matratzentypen, und ist vom Liegegefühl soft und sehr anschmiegsam. Dieser Topper wurde von Verbrauchern mit der Gesamtnote 1,5 bewertet. Dank des hochwertigen Gelschaumkerns (100% Polyurethan) wird eine exzellente...199,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ausbildung für den Religionsunterricht - im Rückblick bewertetAusbildung für den Religionsunterricht - im Rückblick bewertet , Eine empirische Untersuchung mit Pfarrer:innen in der Evangelischen Kirche in Hessen und Nassau. QUIRU/Qualität und Qualitätsentwicklung im Religionsunterricht Bd. 2 , Tönungsfolien > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240503, Produktform: Kartoniert, Redaktion: Schweitzer, Friedrich~Märkle, Eileen, Edition: NED, Seitenzahl/Blattzahl: 281, Keyword: religionspädagogische Ausbildung; Vikariat; Studium; Unterricht; Studie; Forschungsprojekt; Pfarrer:innenausbildung; Religionspädagogik; Erwachsenenbildung, Fachschema: Bildungssystem~Bildungswesen~Christentum~Weltreligionen / Christentum~Religionsunterricht, Fachkategorie: Religion, allgemein~Bildungssysteme und -strukturen~Fachspezifischer Unterricht~Christentum~Unterricht und Didaktik: Religion, Warengruppe: TB/Religion/Theologie/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 169, Höhe: 22, Gewicht: 546, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,37,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.