Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **

Ähnliche Suchbegriffe für Institutions
Top-Angebote
Produkte zum Begriff Institutions:
-
Traditional Institutions in Kembong (Cameroon), Fachbücher von Hans J KolossDie Grundlagen des egalitären politischen Systems, dem alle hierarchischen Tendenzen suspekt waren, sind bei den Ejagham durch die lange Kolonialzeit hindurch erhalten geblieben. Auch die Frauen besassen hier mehr Entfaltungsmöglichkeiten als in vielen anderen Teilen Afrikas. Wichtige Entscheidungen werden in der Dorfversammlung getroffen und die Macht der Ahnen sowie die der gefürchteten Hexen sind trotz Christianisierung weitgehend ungebrochen. Die Geheimgesellschaften haben ihre Bedeutung behalten und sind unter Verwendung ihrer spektakulären Masken zuständig für Aufgaben der sozialen und politischen Kontrolle, für die Abwehr und Verfolgung gefährlicher und feindlicher Mächte und für die Organisation und Gestaltung der grossen Totenfeste, die immer noch der Tradition entsprechend begangen werden. Hans-Joachim Koloss ist es gelungen, in Kembong, dem Hauptort der Region, Gesellschaft und Weltbild dieser kleinen und bislang wenig bekannten Ethnie in ihren wesentlichen Bereichen zu studieren und anhand einer umfangreichen Fotodokumentation darzustellen.54,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risk Management and Financial Institutions, Fachbücher von John C. HullDer Goldstandard in Lehrbüchern zum Thema Finanzrisikomanagement. In der neu überarbeiteten sechsten Auflage von "Risk Management and Financial Institutions" bietet der renommierte Risiko- und Derivateexperte John C. Hull eine prägnante und umfassende Diskussion über finanzielle Risiken und die Regulierung von Finanzinstituten. In diesem Buch lernen Sie, die Finanzmärkte zu verstehen, die Risiken, die sie für verschiedene Arten von Finanzinstituten darstellen, und wie diese Risiken durch gängige Regulierungsstrukturen beeinflusst werden. Dieses Buch verbindet die Diskussion über bewährte Praktiken im Risikomanagement mit ganzheitlichen Betrachtungen darüber, wie Finanzinstitute reguliert werden. Es untersucht Markt-, Kredit-, Liquiditäts-, Modell-, Klima-, Cyber- und operationale Risiken. Diese neueste Auflage bietet zudem aktualisierte ergänzende und digitale Materialien, die alle neuesten Inhalte abdecken, einschliesslich Software, Übungsfragen und Lehrmaterialien, Zugang zu einer aktualisierten Website, die die neuen Inhalte widerspiegelt, sowie umfassende Informationen zu den wichtigsten Entwicklungen auf den Finanzmärkten seit der Veröffentlichung der fünften Auflage, einschliesslich regulatorischer Änderungen, der wachsenden Bedeutung von Klimarisiken, der Nutzung von Modellen des maschinellen Lernens und dem Verschwinden von LIBOR. Ein unverzichtbares Nachschlagewerk für Bachelor- und Masterstudierende der Betriebswirtschaft und Finanzen, "Risk Management and Financial Institutions", sechste Auflage, festigt diesen gefeierten Text als den Goldstandard in Ressourcen zum Risikomanagement.107,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Language and languages in institutions and multilingual societies, Fachbücher von Antonie Hornung, Christiane HohensteinInstitutionen – von der Schule über Behörden und Organisationen bis hin zur Gesundheitsversorgung – stellen gesellschaftliche Apparate dar, die ein Potenzial haben, mehrsprachige Praxen zu implementieren oder monolinguale Praxen zu verstetigen. Seit den späten 1970er-Jahren untersucht die funktional-pragmatische Sprach- und Kommunikationsanalyse, kurz Funktionale Pragmatik (FP), das sprachliche Handeln in mehrsprachigen Gesellschaften und ihren Institutionen. Von Konrad Ehlich und Jochen Rehbein als integrale Handlungstheorie von Sprache entwickelt, haben sich funktional-pragmatische Fragestellungen und Analysen vielfältig und über Sprachgrenzen hinweg entfaltet. Die Beiträge dieses Sammelbands führen von der grundlegenden theoretischen Auseinandersetzung mit Institution und Sprachgebrauch zu diversen Fallstudien und Untersuchungen, die sich auf der Grundlage funktional-pragmatischer Erkenntnisse mit Sprache und Mehrsprachigkeit in unterschiedlichen gesellschaftlichen und institutionellen Zusammenhängen befassen und die Bedeutung der FP im Kontext anderer theoretischer Konzepte ausloten.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Top-Angebote
Produkte zum Begriff Institutions:
-
Ceremonial Institutions Part IV, Fachbücher von Herbert SpencerDas Buch "Ceremonial Institutions Part IV" von Herbert Spencer ist eine bedeutende antiquarische Veröffentlichung, die als Faksimile-Nachdruck des Originals erhältlich ist. Dieses Werk ist Teil einer Reihe, die sich mit den Sozialwissenschaften beschäftigt, insbesondere mit dem Unterthema der Pädagogik. Aufgrund seines Alters kann das Buch Unvollkommenheiten wie Anmerkungen, Randnotizen und fehlerhafte Seiten aufweisen. Dennoch wird es als kulturell wichtig erachtet und ist Teil eines Engagements, die Weltliteratur in erschwinglichen, hochwertigen Ausgaben zu schützen und zu fördern. Mit 248 Seiten bietet es eine umfassende Analyse und Einsichten in die Thematik, die für Studierende und Fachleute gleichermassen von Interesse sind.36,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legal Institutions, Fachbücher von Dick W. P. RuiterDas Fachbuch "Legal Institutions" von Dick W. P. Ruiter bietet eine umfassende Theorie der rechtlichen Institutionen, die auf den Grundlagen der institutionellen Rechtstheorie aufbaut. Der Autor erweitert die ursprüngliche theoretische Herangehensweise, die sich auf rechtliche Befugnisse und rechtliche Handlungen konzentrierte, um eine Theorie der rechtlichen Urteile zu entwickeln. Diese Theorie berücksichtigt sowohl das geschriebene als auch das ungeschriebene Recht, einschliesslich rechtlicher Prinzipien und Gewohnheitsrecht. Durch die Analyse der Struktur rechtlicher Institutionen mithilfe des Konzepts der institutionellen rechtlichen Fakten wird eine detaillierte Klassifikation dieser Institutionen vorgenommen. Das Buch behandelt auch logische und doktrinäre Probleme im Zusammenhang mit der Auffassung von rechtlicher Gültigkeit und bietet einen elaborierten konzeptionellen Rahmen für die institutionelle Analyse des positiven Rechts. Im abschliessenden Kapitel wird die analytische Potenzialität des Rahmens anhand des Völkerrechts, insbesondere des Vertragsrechts, getestet.155,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Traditional Institutions in Kembong (Cameroon), Fachbücher von Hans J KolossDie Grundlagen des egalitären politischen Systems, dem alle hierarchischen Tendenzen suspekt waren, sind bei den Ejagham durch die lange Kolonialzeit hindurch erhalten geblieben. Auch die Frauen besassen hier mehr Entfaltungsmöglichkeiten als in vielen anderen Teilen Afrikas. Wichtige Entscheidungen werden in der Dorfversammlung getroffen und die Macht der Ahnen sowie die der gefürchteten Hexen sind trotz Christianisierung weitgehend ungebrochen. Die Geheimgesellschaften haben ihre Bedeutung behalten und sind unter Verwendung ihrer spektakulären Masken zuständig für Aufgaben der sozialen und politischen Kontrolle, für die Abwehr und Verfolgung gefährlicher und feindlicher Mächte und für die Organisation und Gestaltung der grossen Totenfeste, die immer noch der Tradition entsprechend begangen werden. Hans-Joachim Koloss ist es gelungen, in Kembong, dem Hauptort der Region, Gesellschaft und Weltbild dieser kleinen und bislang wenig bekannten Ethnie in ihren wesentlichen Bereichen zu studieren und anhand einer umfangreichen Fotodokumentation darzustellen.54,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risk Management and Financial Institutions, Fachbücher von John C. HullDer Goldstandard in Lehrbüchern zum Thema Finanzrisikomanagement. In der neu überarbeiteten sechsten Auflage von "Risk Management and Financial Institutions" bietet der renommierte Risiko- und Derivateexperte John C. Hull eine prägnante und umfassende Diskussion über finanzielle Risiken und die Regulierung von Finanzinstituten. In diesem Buch lernen Sie, die Finanzmärkte zu verstehen, die Risiken, die sie für verschiedene Arten von Finanzinstituten darstellen, und wie diese Risiken durch gängige Regulierungsstrukturen beeinflusst werden. Dieses Buch verbindet die Diskussion über bewährte Praktiken im Risikomanagement mit ganzheitlichen Betrachtungen darüber, wie Finanzinstitute reguliert werden. Es untersucht Markt-, Kredit-, Liquiditäts-, Modell-, Klima-, Cyber- und operationale Risiken. Diese neueste Auflage bietet zudem aktualisierte ergänzende und digitale Materialien, die alle neuesten Inhalte abdecken, einschliesslich Software, Übungsfragen und Lehrmaterialien, Zugang zu einer aktualisierten Website, die die neuen Inhalte widerspiegelt, sowie umfassende Informationen zu den wichtigsten Entwicklungen auf den Finanzmärkten seit der Veröffentlichung der fünften Auflage, einschliesslich regulatorischer Änderungen, der wachsenden Bedeutung von Klimarisiken, der Nutzung von Modellen des maschinellen Lernens und dem Verschwinden von LIBOR. Ein unverzichtbares Nachschlagewerk für Bachelor- und Masterstudierende der Betriebswirtschaft und Finanzen, "Risk Management and Financial Institutions", sechste Auflage, festigt diesen gefeierten Text als den Goldstandard in Ressourcen zum Risikomanagement.107,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Institutions
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Language and languages in institutions and multilingual societies, Fachbücher von Antonie Hornung, Christiane HohensteinInstitutionen – von der Schule über Behörden und Organisationen bis hin zur Gesundheitsversorgung – stellen gesellschaftliche Apparate dar, die ein Potenzial haben, mehrsprachige Praxen zu implementieren oder monolinguale Praxen zu verstetigen. Seit den späten 1970er-Jahren untersucht die funktional-pragmatische Sprach- und Kommunikationsanalyse, kurz Funktionale Pragmatik (FP), das sprachliche Handeln in mehrsprachigen Gesellschaften und ihren Institutionen. Von Konrad Ehlich und Jochen Rehbein als integrale Handlungstheorie von Sprache entwickelt, haben sich funktional-pragmatische Fragestellungen und Analysen vielfältig und über Sprachgrenzen hinweg entfaltet. Die Beiträge dieses Sammelbands führen von der grundlegenden theoretischen Auseinandersetzung mit Institution und Sprachgebrauch zu diversen Fallstudien und Untersuchungen, die sich auf der Grundlage funktional-pragmatischer Erkenntnisse mit Sprache und Mehrsprachigkeit in unterschiedlichen gesellschaftlichen und institutionellen Zusammenhängen befassen und die Bedeutung der FP im Kontext anderer theoretischer Konzepte ausloten.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
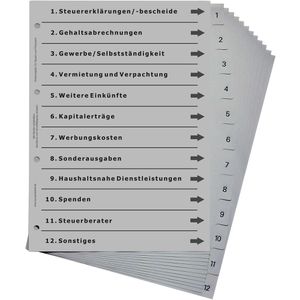
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Langues et institutions en Italie méridionale, Fachbücher von Antoine Viredaz, Emmanuel Dupraz, Michel Aberson, Luis Silva RenesesDas Fachbuch "Langues et institutions en Italie méridionale" bietet eine umfassende Analyse der kulturellen und linguistischen Entwicklungen in Süditalien während der hellenistischen Epoche. Es untersucht die oskische und messapische Sprache und deren Wechselwirkungen mit den politischen Strukturen der Zeit. Die Autoren, darunter Emmanuel Dupraz und Antoine Viredaz, kombinieren linguistische und historische Perspektiven, um die Reaktionen der lokalen Bevölkerung auf die Herausforderungen der römischen Expansion zu beleuchten. Das Werk ist besonders wertvoll für Studierende und Forschende der Geschichte und Archäologie, die sich mit den komplexen sozialen und kulturellen Dynamiken dieser Region auseinandersetzen möchten. Mit einem klaren Fokus auf die Wechselwirkungen zwischen Sprache und Institutionen wird ein tiefes Verständnis für die Entwicklung der Identität in Süditalien vermittelt.82,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.