Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Ähnliche Suchbegriffe für Fluorfrei
Top-Angebote
Produkte zum Begriff Fluorfrei:
-
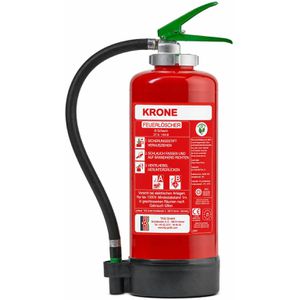
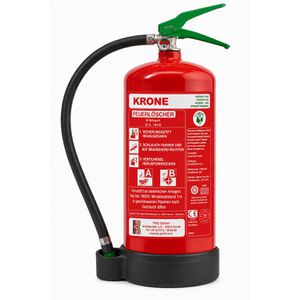
Krone Feuerlöscher Schaum, 6 Liter, Schaumlöscher, 27A, 144B, fluorfreiAufladelöscher mit 9 Löschmitteleinheiten Ohne umweltschädigendes PFOS, PFOA, PFHXA oder PFAS Zulassung für Schiffsausrüstung MED2014/90/EU, geprüft nach EN 3-7, EN 3-10 , CE 1370 + 0497 Schaumkonzentrat in separater Kartusche Löschmittelbehälter aus hochwertigem legiertem Stahl mit Pulverbeschichtung Alterungsbeständige Schlauchleitung und langlebige Messingarmatur Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: Schaum Füllmenge: 6 kg / Liter Brandklasse: AB Ausführung: Aufladelöscher, fluorfrei Löschmitteleinheiten: 9 LE weitere Produktinformationen: Löschleistung: 27 A, 144 B Temperaturfunktionsbereich: 5°C bis 60°C Maße: 55 x 16 cm (HxØ) Gewicht: 10,6 kg Zertifikat: CE, DIN EN3 Inhalt: 6L, Lieferung inkl.: stabilem Fußring aus Kunststoff und Wandhalterung Lieferung direkt ab Werk! sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren.116,61 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
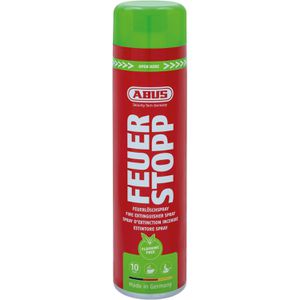
Abus Feuerlöschspray AFS625 fluorfrei Feuerstopp, 625 ml, AF, frostsicherUniversell einsetzbar in Haushalt, Küche oder Wohnmobil Mit fluorfreiem Schaum ohne Zusatz von PFAS Einfache Handhabung und intuitiv zu bedienen Auch zum Löschen von Fettbränden geeignet Hochwirksames Schaumlöschmittel mit Reichweite bis zu 3 m Zur Bekämpfung von Entstehungsbränden der Brandklassen A und F Bis zu 10 Jahre haltbar Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1 m) Made in Germany Merkmale: Brandklassen: ABF geeignet für: Auto, Fettbrand, Haushalt, Küche, Wohnmobil weitere Produktinformationen: Löschmittel: 625 ml AF-Schaum Löschleistung: 5 F, 5 A Funktionsdauer: bis 25 Sek. Wurfweite: ca. 3 m Funktionsbereich: 5 °C bis 50 °C Maße: 28,5 x 7,5 cm (HxB) Inhalt: 625ml,29,95 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter

-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **

Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Top-Angebote
Produkte zum Begriff Fluorfrei:
-
Krone Feuerlöscher Schaum, 6 Liter, Schaumlöscher, 27A, 144B, fluorfreiAufladelöscher mit 9 Löschmitteleinheiten Ohne umweltschädigendes PFOS, PFOA, PFHXA oder PFAS Zulassung für Schiffsausrüstung MED2014/90/EU, geprüft nach EN 3-7, EN 3-10 , CE 1370 + 0497 Schaumkonzentrat in separater Kartusche Löschmittelbehälter aus hochwertigem legiertem Stahl mit Pulverbeschichtung Alterungsbeständige Schlauchleitung und langlebige Messingarmatur Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: Schaum Füllmenge: 6 kg / Liter Brandklasse: AB Ausführung: Aufladelöscher, fluorfrei Löschmitteleinheiten: 9 LE weitere Produktinformationen: Löschleistung: 27 A, 144 B Temperaturfunktionsbereich: 5°C bis 60°C Maße: 55 x 16 cm (HxØ) Gewicht: 10,6 kg Zertifikat: CE, DIN EN3 Inhalt: 6L, Lieferung inkl.: stabilem Fußring aus Kunststoff und Wandhalterung Lieferung direkt ab Werk! sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Warnhinweise: Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren.116,61 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Fluorfrei
-
Abus Feuerlöschspray AFS625 fluorfrei Feuerstopp, 625 ml, AF, frostsicherUniversell einsetzbar in Haushalt, Küche oder Wohnmobil Mit fluorfreiem Schaum ohne Zusatz von PFAS Einfache Handhabung und intuitiv zu bedienen Auch zum Löschen von Fettbränden geeignet Hochwirksames Schaumlöschmittel mit Reichweite bis zu 3 m Zur Bekämpfung von Entstehungsbränden der Brandklassen A und F Bis zu 10 Jahre haltbar Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1 m) Made in Germany Merkmale: Brandklassen: ABF geeignet für: Auto, Fettbrand, Haushalt, Küche, Wohnmobil weitere Produktinformationen: Löschmittel: 625 ml AF-Schaum Löschleistung: 5 F, 5 A Funktionsdauer: bis 25 Sek. Wurfweite: ca. 3 m Funktionsbereich: 5 °C bis 50 °C Maße: 28,5 x 7,5 cm (HxB) Inhalt: 625ml,29,95 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Krone Feuerlöscher Schaum, 6 Liter, Schaumlöscher, 27A, 144B, Manometer, fluorfreiDauerdrucklöscher mit 9 Löschmitteleinheiten Ohne umweltschädigendes PFOS, PFOA, PFHXA oder PFAS Zulassung für Schiffsausrüstung MED2014/90/EU, geprüft nach EN 3-7, EN 3-10 , CE 1370 + 0497 Mit Manometer zur Überprüfung des Betriebsdrucks Löschmittelbehälter aus hochwertigem legiertem Stahl mit Pulverbeschichtung Alterungsbeständige Schlauchleitung und langlebige Messingarmatur Einsetzbar an elektrischen Anlagen bis 1000 Volt (Mindestabstand 1m) Merkmale: Löschmittel: Schaum Füllmenge: 6 kg / Liter Brandklasse: AB Ausführung: Dauerdrucklöscher, fluorfrei Löschmitteleinheiten: 9 LE weitere Produktinformationen: Löschleistung: 27 A, 144 B Temperaturfunktionsbereich: 5°C bis 60°C Maße: 54 x 16 cm (HxØ) Gewicht: 9,6 kg Zertifikat: CE, DIN EN3 Inhalt: 6L, Lieferung inkl.: stabilem Fußring aus Kunststoff und Wandhalterung Lieferung direkt ab Werk! sonstiges: Der Feuerlöscher ist wiederbefüllbar und kann von jeder Brandschutzfirma gewartet werden. Bei Dauerdruckfeuerlöschern sind die Löschmittel und das Treibmittel in einem Behälter. Dadurch steht der Behälter unter permanenten Druck. Signalwort: Achtung H280: Enthält Gas unter Druck kann bei Erwärmung explodieren.90,43 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.