Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Was sind die gängigen Verfahren und Best Practices für die Vorbereitung auf eine Betriebsprüfung in den Bereichen Steuerrecht, Buchhaltung und Compliance?
Die Vorbereitung auf eine Betriebsprüfung im Bereich Steuerrecht, Buchhaltung und Compliance erfordert eine sorgfältige Dokumentation aller relevanten Unterlagen und Transaktionen. Dazu gehört die ordnungsgemäße Aufbewahrung von Belegen, Verträgen und anderen wichtigen Dokumenten. Zudem ist es ratsam, interne Kontrollsysteme zu implementieren, um die Einhaltung von steuerlichen Vorschriften und gesetzlichen Bestimmungen sicherzustellen. Darüber hinaus ist es wichtig, sich frühzeitig auf die Prüfung vorzubereiten, indem man sich mit den geltenden Gesetzen und Vorschriften vertraut macht und gegebenenfalls externe Berater hinzuzieht, um die Compliance zu gewährleisten. Schließlich ist es entscheidend, während der Prüfung ko **

Ähnliche Suchbegriffe für Verfahren
Top-Angebote
Produkte zum Begriff Verfahren:
-
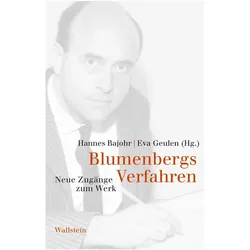
Blumenbergs Verfahren, Fachbücher von Hannes Bajohr, Eva GeulenDas Buch "Blumenbergs Verfahren" bietet eine tiefgehende Analyse der philosophischen und literarischen Techniken, die Hans Blumenberg in seinen Werken verwendet. Es eröffnet neue Perspektiven auf sein vielgestaltiges Schaffen, das sich mit Themen wie Mythos, Metapher und Epochenumbrüchen auseinandersetzt. Die Beiträge in diesem Band konzentrieren sich nicht nur auf Blumenbergs zentrale Ideen, sondern beleuchten auch seine methodischen Ansätze und taktischen Blickwinkel. Die Autorinnen und Autoren untersuchen, wie Blumenberg die Wirklichkeiten, in denen wir leben, interpretiert und welche Verfahren er anwendet, um Bedeutung zu schaffen. Diese umfassende Betrachtung ermöglicht es den Leserinnen und Lesern, Blumenbergs Werk aus verschiedenen Blickwinkeln zu verstehen und dessen Relevanz für die heutige Zeit zu erkennen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
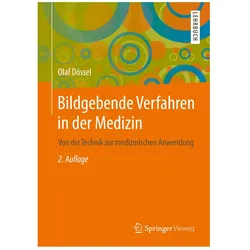
Bildgebende Verfahren in der Medizin, Fachbücher von Olaf DösselDieses erfolgreiche Standardwerk beschreibt sämtliche bildgebenden Verfahren von der Röntgentechnik über den Ultraschall bis zu den Methoden der Tomographie. Es werden sowohl die technischen Grundlagen als auch die medizinischen Anwendungen erläutert. Das Lehrbuch zeichnet sich aus durch eine verständliche Darstellung, zahlreiche Illustrationen der grundlegenden Prinzipien sowie durch Bilder von den verschiedenen Modalitäten und von den Geräten. Die 2. Auflage wurde aktualisiert und enthält neue Trends und Entwicklungen, insbesondere beim Röntgen und Ultraschall. Kapitel über Magnetic Particle Imaging (MPI) wurden hinzugefügt.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taktik im familiengerichtlichen Verfahren, Fachbücher von Franz-Thomas RossmannDie familienrechtliche Verfahrensführung bringt besondere Anforderungen mit sich. Insbesondere bei Unterhalt, Umgang mit Kindern oder Gewaltschutzsachen spielt die einstweilige Anordnung eine grosse Rolle. Daneben ist der Scheidungsverbund als Besonderheit des Familienrechts hervorzuheben; es ist von zentraler Bedeutung für den Erfolg des Mandats, diesen zu nutzen bzw. umgekehrt diesen zu vermeiden oder durch gezielte Anträge aufzulösen. Dies gilt gerade auch im Hinblick auf Zugewinnausgleichsansprüche, bei denen die Verfahrenstaktik für den Erfolg ausschlaggebend sein kann. Schliesslich werden viele Verfahren erst in zweiter Instanz entschieden; die Beschwerde ist eine zweite Tatsacheninstanz mit etlichen verfahrensrechtlichen Besonderheiten. Das Handbuch stellt das Verfahren im Familienrecht mitsamt seiner Besonderheiten ausführlich dar und will strategische Möglichkeiten für eine erfolgreiche Verfahrensführung aufzeigen. Der Autor bearbeitet das gesamte Verfahrensrecht praxisorientiert und systematisch und schafft Verknüpfungen zum materiellen Recht. Für den schnellen Überblick ist jedem Kapitel eine Einleitung mit dem Titel "Das Wichtigste in Kürze" vorangestellt. Neu in der 7. Auflage: - Berücksichtigt alle aktuellen Entwicklungen im Familienrecht, insbesondere die anstehenden Reformen, die bereits Vorwirkungen entfalten. - Die aktuelle Rechtsprechung ist eingearbeitet, z.B. zur vorzeitigen Aufhebung der Zugewinngemeinschaft, Kindschaftssachen und zum Ehegatten- und Kindesunterhalt (Wechselmodell). - Rechtsanwältinnen und Rechtsanwälte sind zur aktiven Nutzung des elektronischen Rechtsverkehrs verpflichtet. Darauf wird ausführlich eingegangen, insbesondere in Zusammenhang mit der Einhaltung erforderlicher Schriftformen und Fristen bzw. der Wiedereinsetzung in den vorigen Stand.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Verfahren zur Beantragung von Steuerrückerstattung beim Finanzamt?
Um eine Steuerrückerstattung beim Finanzamt zu beantragen, muss man eine Einkommensteuererklärung einreichen. In dieser Erklärung gibt man alle relevanten Informationen zu seinen Einkünften und Ausgaben an. Das Finanzamt prüft die Angaben und erstattet gegebenenfalls zu viel gezahlte Steuern zurück. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
Top-Angebote
Produkte zum Begriff Verfahren:
-
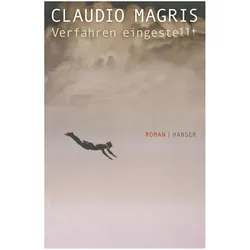
Verfahren eingestellt, Belletristik von Claudio MagrisFür sein "Kriegsmuseum zum Zwecke des Friedens" sammelt ein Mann in Triest Kriegsgeräte aller Art. Sie erzählen die Geschichten derer, die damit getötet haben oder getötet wurden. Als Jahre später das Museum bei einem Brand zerstört wird, versucht Luisa, Tochter einer Jüdin und eines afroamerikanischen Leutnants, es zu rekonstruieren. Dabei wird nicht nur die Geschichte ihrer Vorfahren zwischen Diaspora und Sklaverei wieder lebendig, sondern auch die von San Sabba, dem einzigen Konzentrationslager Italiens. Doch die Kraft des Vergessens erscheint ungeheuer: die Verbrechen wurden vertuscht, die Verfahren eingestellt. Gestützt auf eine wahre Geschichte hat Claudio Magris ein gewaltiges Epos geschrieben.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerichtsverfassung und Verfahren, Fachbücher von Sven SchultheissAm Beispiel des mittelalterlichen Gerichtsbezirks Zent Burghaslach wird geschildert, wie sich ein bäuerlich besetztes Gerichtswesen zur öffentlichen Strafjustiz der Grafschaften Castell wandelte. Das mit umfassenden Gerichtsrechten ausgestattete Zentgericht musste mit dem Aufkommen der Bedeutung der im Gerichtsbezirk gelegenen Grundherrschaften in der Neuzeit um den Erhalt seiner alten Gerechtigkeiten kämpfen. Gleichzeitig erfuhr es mit dem Erwerb der hälftigen unmittelbaren Gerichtsherrschaft eine stetige Inkorporation ins Straf- und Ordnungssystem der Grafschaften Castell. Diese Eingliederung war jedoch selbst nach Ankauf der verbliebenen Hälfte im 18. Jahrhundert und bei Erlöschen der Zent um 1809 noch nicht beendet.120,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blumenbergs Verfahren, Fachbücher von Hannes Bajohr, Eva GeulenDas Buch "Blumenbergs Verfahren" bietet eine tiefgehende Analyse der philosophischen und literarischen Techniken, die Hans Blumenberg in seinen Werken verwendet. Es eröffnet neue Perspektiven auf sein vielgestaltiges Schaffen, das sich mit Themen wie Mythos, Metapher und Epochenumbrüchen auseinandersetzt. Die Beiträge in diesem Band konzentrieren sich nicht nur auf Blumenbergs zentrale Ideen, sondern beleuchten auch seine methodischen Ansätze und taktischen Blickwinkel. Die Autorinnen und Autoren untersuchen, wie Blumenberg die Wirklichkeiten, in denen wir leben, interpretiert und welche Verfahren er anwendet, um Bedeutung zu schaffen. Diese umfassende Betrachtung ermöglicht es den Leserinnen und Lesern, Blumenbergs Werk aus verschiedenen Blickwinkeln zu verstehen und dessen Relevanz für die heutige Zeit zu erkennen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Was sind die gängigen Verfahren und Best Practices für die Vorbereitung auf eine Betriebsprüfung in den Bereichen Steuerrecht, Buchhaltung und Compliance?
Die Vorbereitung auf eine Betriebsprüfung im Bereich Steuerrecht, Buchhaltung und Compliance erfordert eine sorgfältige Dokumentation aller relevanten Unterlagen und Transaktionen. Dazu gehört die ordnungsgemäße Aufbewahrung von Belegen, Verträgen und anderen wichtigen Dokumenten. Zudem ist es ratsam, interne Kontrollsysteme zu implementieren, um die Einhaltung von steuerlichen Vorschriften und gesetzlichen Bestimmungen sicherzustellen. Darüber hinaus ist es wichtig, sich frühzeitig auf die Prüfung vorzubereiten, indem man sich mit den geltenden Gesetzen und Vorschriften vertraut macht und gegebenenfalls externe Berater hinzuzieht, um die Compliance zu gewährleisten. Schließlich ist es entscheidend, während der Prüfung ko **
-
Was ist das Verfahren zur Beantragung von Steuerrückerstattung beim Finanzamt?
Um eine Steuerrückerstattung beim Finanzamt zu beantragen, muss man eine Einkommensteuererklärung einreichen. In dieser Erklärung gibt man alle relevanten Informationen zu seinen Einkünften und Ausgaben an. Das Finanzamt prüft die Angaben und erstattet gegebenenfalls zu viel gezahlte Steuern zurück. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Ähnliche Suchbegriffe für Verfahren
-
Bildgebende Verfahren in der Medizin, Fachbücher von Olaf DösselDieses erfolgreiche Standardwerk beschreibt sämtliche bildgebenden Verfahren von der Röntgentechnik über den Ultraschall bis zu den Methoden der Tomographie. Es werden sowohl die technischen Grundlagen als auch die medizinischen Anwendungen erläutert. Das Lehrbuch zeichnet sich aus durch eine verständliche Darstellung, zahlreiche Illustrationen der grundlegenden Prinzipien sowie durch Bilder von den verschiedenen Modalitäten und von den Geräten. Die 2. Auflage wurde aktualisiert und enthält neue Trends und Entwicklungen, insbesondere beim Röntgen und Ultraschall. Kapitel über Magnetic Particle Imaging (MPI) wurden hinzugefügt.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taktik im familiengerichtlichen Verfahren, Fachbücher von Franz-Thomas RossmannDie familienrechtliche Verfahrensführung bringt besondere Anforderungen mit sich. Insbesondere bei Unterhalt, Umgang mit Kindern oder Gewaltschutzsachen spielt die einstweilige Anordnung eine grosse Rolle. Daneben ist der Scheidungsverbund als Besonderheit des Familienrechts hervorzuheben; es ist von zentraler Bedeutung für den Erfolg des Mandats, diesen zu nutzen bzw. umgekehrt diesen zu vermeiden oder durch gezielte Anträge aufzulösen. Dies gilt gerade auch im Hinblick auf Zugewinnausgleichsansprüche, bei denen die Verfahrenstaktik für den Erfolg ausschlaggebend sein kann. Schliesslich werden viele Verfahren erst in zweiter Instanz entschieden; die Beschwerde ist eine zweite Tatsacheninstanz mit etlichen verfahrensrechtlichen Besonderheiten. Das Handbuch stellt das Verfahren im Familienrecht mitsamt seiner Besonderheiten ausführlich dar und will strategische Möglichkeiten für eine erfolgreiche Verfahrensführung aufzeigen. Der Autor bearbeitet das gesamte Verfahrensrecht praxisorientiert und systematisch und schafft Verknüpfungen zum materiellen Recht. Für den schnellen Überblick ist jedem Kapitel eine Einleitung mit dem Titel "Das Wichtigste in Kürze" vorangestellt. Neu in der 7. Auflage: - Berücksichtigt alle aktuellen Entwicklungen im Familienrecht, insbesondere die anstehenden Reformen, die bereits Vorwirkungen entfalten. - Die aktuelle Rechtsprechung ist eingearbeitet, z.B. zur vorzeitigen Aufhebung der Zugewinngemeinschaft, Kindschaftssachen und zum Ehegatten- und Kindesunterhalt (Wechselmodell). - Rechtsanwältinnen und Rechtsanwälte sind zur aktiven Nutzung des elektronischen Rechtsverkehrs verpflichtet. Darauf wird ausführlich eingegangen, insbesondere in Zusammenhang mit der Einhaltung erforderlicher Schriftformen und Fristen bzw. der Wiedereinsetzung in den vorigen Stand.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Statistik - Deskriptive Verfahren, Fachbücher von Günther Gediga, Heinz HollingStatistik gilt im Allgemeinen als ein schwieriges Fach, das nur wenig Spass macht. Diesem Vorurteil möchte das vorliegende Lehrbuch entgegenwirken. Die wesentlichen statistischen Konzepte werden gut verständlich und anhand anschaulicher Beispiele erklärt. Bei der Darstellung der Inhalte wird grosser Wert darauf gelegt, den Sinn statistischer Anwendungen nachvollziehen zu können und die Bedeutung, die Statistik für die Gewinnung neuer Erkenntnisse hat, aufzuzeigen. Dieser Band enthält die wichtigsten Themen der beschreibenden (deskriptiven) Statistik: Grundbegriffe und Aufgaben der Statistik, die Klassifikation von Daten, Häufigkeitsverteilungen und Masszahlen für Variablen. Die grundlegenden Verfahren der uni- und bivariaten deskriptiven Statistik werden erläutert und die einfache und multiple Regression im Rahmen des linearen Modells ausführlich behandelt. Dabei wird ein besonderes Gewicht.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
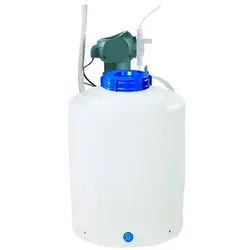
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6161,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.