Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **

Ähnliche Suchbegriffe für Taxation
Top-Angebote
Produkte zum Begriff Taxation:
-
Melville/'s Taxation: Finance Act 2019, Fachbücher von Alan MelvilleJetzt in der 25. Auflage bietet Melvilles Besteuerung weiterhin den massgeblichen, marktführenden Text zur britischen Besteuerung. Mit klarer, übersichtlicher Sprache und einer Fülle von äusserst praktischen Beispielen ist dieses Werk ein umfassender Leitfaden für Studierende, die einen Einführungskurs in das Thema belegen.39,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transfer Pricing and Valuation in Corporate Taxation, Fachbücher von Elizabeth KingDie Verrechnungspreise und Bewertungen in der Unternehmensbesteuerung analysieren die Unterschiede zwischen Bundesgesetzen und -verordnungen sowie zwischen Vorschriften und administrativer Praxis in einem hochumstrittenen Bereich der Unternehmenssteuerpolitik: den internen Verrechnungspreisen zu Steuerzwecken. Es werden Fragen behandelt, die für einzelne Unternehmen oft Millionen von Dollar bedeuten und einen erheblichen Teil der Einnahmebasis der Bundesregierung ausmachen. Diese Unterschiede zwischen Gesetz, Vorschriften und administrativer Praxis sind aus mehreren Gründen besorgniserregend. Erstens verursachen sie erhebliche wirtschaftliche Kosten, indem sie Unternehmen dazu verleiten, eine Vielzahl von "Renten suchenden" Aktivitäten zu unternehmen, die darauf abzielen, ihre voraussichtlichen Steuerverpflichtungen zu reduzieren, und indem sie die IRS zwingen, mehr Ressourcen für Durchsetzungsmassnahmen aufzuwenden, die oft vergeblich sind. Zweitens sind sie von Natur aus undemokratisch. Die administrative Praxis ist derzeit ad hoc und verlässt sich auf Streitbeilegungsverfahren, die von Fall zu Fall sehr unterschiedliche Vergleiche bei strittigen Steuerfragen liefern können, was dazu führt, dass die IRS ähnlich situierte Unternehmen sehr unterschiedlich behandelt. Darüber hinaus, soweit die Diskrepanz zwischen Gesetz und Umsetzung das Versagen der IRS widerspiegelt, den Willen des Kongresses umzusetzen, werden die von ordnungsgemäss gewählten Vertretern verabschiedeten Gesetze effektiv durch administrative Verfahren ersetzt, die schrittweise von Personen entwickelt wurden, die nicht der Wählerschaft verantwortlich sind.108,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Introduction to the Law of Double Taxation Conventions, Fachbücher von Michael LangDas Fachbuch "Introduction to the Law of Double Taxation Conventions" bietet eine umfassende Einführung in die rechtlichen Rahmenbedingungen von Doppelbesteuerungsabkommen. Es richtet sich an Studierende und Fachleute aus dem Steuerrecht sowie dem internationalen Recht, unabhängig von ihrem nationalen Hintergrund. Der Autor, Michael Lang, beleuchtet die Problematik der Doppelbesteuerung und die Praxis der Staaten bei der Aushandlung solcher Abkommen. Das Buch behandelt die Auswirkungen dieser Abkommen, deren Auslegung und mögliche Missbräuche. Zudem werden aktuelle Entwicklungen, einschliesslich der Änderungen durch das OECD BEPS-Projekt und das multilaterale Instrument, berücksichtigt. Die dritte Auflage enthält Beispiele aus verschiedenen Ländern und bietet somit einen breiten Überblick über die Materie.45,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **

Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Top-Angebote
Produkte zum Begriff Taxation:
-
Environmental Taxation, Fachbücher von Robin Damberger, Christina DimitropoulouDas Fachbuch "Environmental Taxation" bietet eine umfassende Analyse der rechtlichen, wirtschaftlichen und administrativen Aspekte von Umweltsteuern und Anreizsystemen. Es ist das Ergebnis einer Zusammenarbeit von Studierenden des LL. M. Programms in International Tax Law an der WU Wien, die sich mit einem aktuellen und bedeutenden Thema auseinandergesetzt haben. In diesem Band wird die Rolle von Umweltsteuern als wichtiges Instrument zur Bekämpfung des Klimawandels untersucht. Die Autoren bieten einen konzeptionellen Überblick über die Grundlagen von Umweltsteuern, insbesondere Energie- und Kohlenstoffsteuern, und diskutieren mögliche negative Verteilungseffekte sowie Ansätze zur ökosozialen Reform. Darüber hinaus werden legislative Entwicklungen und internationale Fallstudien, einschliesslich der EU-Richtlinie zur Energiesteuer, analysiert. Der Band vergleicht auch Kohlenstoffsteuern mit Emissionshandelssystemen und beleuchtet deren Anwendung in Entwicklungsländern. Diese umfassende Sammlung von Erkenntnissen und Analysen ist für Fachleute und Studierende im Bereich des internationalen Steuerrechts von grossem Wert.145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taxation of Enterprises in Germany, Fachbücher von Jochen BahnsDas Buch "Taxation of Enterprises in Germany" bietet eine umfassende und praxisorientierte Einführung in das deutsche Steuerrecht, insbesondere für Unternehmen. Es behandelt zentrale Themen wie die Besteuerung von Einkommen, Handels- und Umsatzsteuern sowie Erbschafts- und Schenkungssteuern. Darüber hinaus werden steuerliche Aspekte grenzüberschreitender Aktivitäten und Fragen im Zusammenhang mit Fusionen und Unternehmensumstrukturierungen behandelt. Dieses Werk richtet sich an internationale und nationale Rechts- und Steuerberater sowie an Investoren, die in Deutschland tätig sind oder es werden möchten. Es bietet eine wertvolle Informationsquelle für alle, die sich mit den komplexen Anforderungen des deutschen Steuerrechts auseinandersetzen müssen. - Umfassender Leitfaden zum deutschen Steuerrecht in englischer Sprache - Behandelt häufige Fragen und praxisorientierte Ansätze - Glossar mit wichtigen Begriffen zur Unterstützung des Verständnisses - Fokussiert auf steuerliche Aspekte von M&A und Unternehmensumstrukturierungen - Zielgruppe umfasst internationale und nationale Rechts- und Steuerberater sowie Investoren.299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Melville/'s Taxation: Finance Act 2019, Fachbücher von Alan MelvilleJetzt in der 25. Auflage bietet Melvilles Besteuerung weiterhin den massgeblichen, marktführenden Text zur britischen Besteuerung. Mit klarer, übersichtlicher Sprache und einer Fülle von äusserst praktischen Beispielen ist dieses Werk ein umfassender Leitfaden für Studierende, die einen Einführungskurs in das Thema belegen.39,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transfer Pricing and Valuation in Corporate Taxation, Fachbücher von Elizabeth KingDie Verrechnungspreise und Bewertungen in der Unternehmensbesteuerung analysieren die Unterschiede zwischen Bundesgesetzen und -verordnungen sowie zwischen Vorschriften und administrativer Praxis in einem hochumstrittenen Bereich der Unternehmenssteuerpolitik: den internen Verrechnungspreisen zu Steuerzwecken. Es werden Fragen behandelt, die für einzelne Unternehmen oft Millionen von Dollar bedeuten und einen erheblichen Teil der Einnahmebasis der Bundesregierung ausmachen. Diese Unterschiede zwischen Gesetz, Vorschriften und administrativer Praxis sind aus mehreren Gründen besorgniserregend. Erstens verursachen sie erhebliche wirtschaftliche Kosten, indem sie Unternehmen dazu verleiten, eine Vielzahl von "Renten suchenden" Aktivitäten zu unternehmen, die darauf abzielen, ihre voraussichtlichen Steuerverpflichtungen zu reduzieren, und indem sie die IRS zwingen, mehr Ressourcen für Durchsetzungsmassnahmen aufzuwenden, die oft vergeblich sind. Zweitens sind sie von Natur aus undemokratisch. Die administrative Praxis ist derzeit ad hoc und verlässt sich auf Streitbeilegungsverfahren, die von Fall zu Fall sehr unterschiedliche Vergleiche bei strittigen Steuerfragen liefern können, was dazu führt, dass die IRS ähnlich situierte Unternehmen sehr unterschiedlich behandelt. Darüber hinaus, soweit die Diskrepanz zwischen Gesetz und Umsetzung das Versagen der IRS widerspiegelt, den Willen des Kongresses umzusetzen, werden die von ordnungsgemäss gewählten Vertretern verabschiedeten Gesetze effektiv durch administrative Verfahren ersetzt, die schrittweise von Personen entwickelt wurden, die nicht der Wählerschaft verantwortlich sind.108,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Taxation
-
Introduction to the Law of Double Taxation Conventions, Fachbücher von Michael LangDas Fachbuch "Introduction to the Law of Double Taxation Conventions" bietet eine umfassende Einführung in die rechtlichen Rahmenbedingungen von Doppelbesteuerungsabkommen. Es richtet sich an Studierende und Fachleute aus dem Steuerrecht sowie dem internationalen Recht, unabhängig von ihrem nationalen Hintergrund. Der Autor, Michael Lang, beleuchtet die Problematik der Doppelbesteuerung und die Praxis der Staaten bei der Aushandlung solcher Abkommen. Das Buch behandelt die Auswirkungen dieser Abkommen, deren Auslegung und mögliche Missbräuche. Zudem werden aktuelle Entwicklungen, einschliesslich der Änderungen durch das OECD BEPS-Projekt und das multilaterale Instrument, berücksichtigt. Die dritte Auflage enthält Beispiele aus verschiedenen Ländern und bietet somit einen breiten Überblick über die Materie.45,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
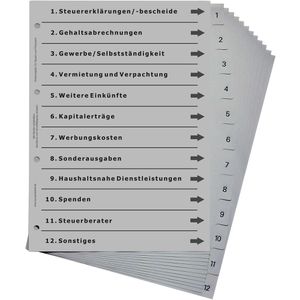
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.