Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Ähnliche Suchbegriffe für Synopse
Top-Angebote
Produkte zum Begriff Synopse:
-
Psalter-Synopse, Fachbücher von Walter Groß, Bernd Janowski, Thomas PolaDie Psalter-Synopse stellt den hebräischen und griechischen Text der Psalmen sowie die beiden gebräuchlichsten deutschen Übersetzungen - Einheitsübersetzung und revidierte Lutherbibel - in vier parallelen Kolumnen nebeneinander. Durch diese übersichtliche Anordnung können die genannten vier Textformen auf einfache Weise direkt miteinander verglichen werden. Ausserdem sind der textkritische Apparat der Biblia Hebraica Stuttgartensia und die biblischen Vergleichsstellen von Einheitsübersetzung und Lutherbibel am Fusse der Seiten abgedruckt.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
›Philosophische Grundbegriffe‹ – ›Synopse der Philosophie‹ – ›Vorlesungen des heiligsten, Fachbücher von Anonymi variiDas Fachbuch 'Philosophische Grundbegriffe – Synopse der Philosophie – Vorlesungen des heiligsten Metropolite' bietet eine kritische Edition und Übersetzung bedeutender exegetischer Texte, die sich mit aristotelischen Logiktraditionen und deren Rezeption in Byzanz auseinandersetzen. Die Arbeit umfasst drei Traktate des Organon, die nicht nur als didaktische Kompendien der Logiklehre dienen, sondern auch den Einfluss stoischer Logik und die sozialen sowie kulturellen Aspekte des byzantinischen Geisteslebens widerspiegeln. Die sorgfältig edierten Texte, ergänzt durch erläuternde Diagramme, ermöglichen einen tiefen Einblick in die Entwicklung der Logik und deren didaktische Vermittlung in der antiken Welt. Das Buch richtet sich an Fachlesende, die sich für die historischen und philosophischen Grundlagen der Logik interessieren und bietet eine fundierte Analyse der überlieferten Kommentare und Synopsen. Die kritische Kommentierung und Übersetzung der anonym überlieferten Texte stellt einen wichtigen Beitrag zur Erforschung der byzantinischen Logiktradition dar.149,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landesbauordnung für Baden-Württemberg - Textausgabe + Synopse - Paket, Fachbücher von Wolfgang Stein, Volker Hornung, SauterDie Novellierung der Landesbauordnung für Baden-Württemberg (LBO) im Jahr 2025 wird eine Vielzahl von für die bauliche Praxis wichtigen Änderungen mit sich bringen. Dieses Paket aus zwei Fachbüchern bietet einen umfassenden Überblick über die neue LBO. Zum einen wird in Form einer Synopse die neue und alte Rechtslage gegenübergestellt. Eine erläuternde Einführung kommentiert zudem die Änderungen prägnant. Zum anderen fasst die Textausgabe die in der Praxis wichtigsten Vorschriften des Bauordnungsrechts zusammen - neben der LBO beispielsweise auch die LBOVVO, FeuVO, GaVO und die VwV Stellplätze. Die Titel aus dem Paket sind selbstverständlich auch einzeln erhältlich. Volker Hornung, leitender Ministerialrat im Innenministerium Baden-Württemberg a. D. Wolfgang Stein, Ministerialrat im Ministerium für Landesentwicklung und Wohnen Baden-Württemberg.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Top-Angebote
Produkte zum Begriff Synopse:
-
Neue Maschinenverordnung - Synopse, Fachbücher von Jörg ErteltDie "Neue Maschinenverordnung - Synopse" bietet eine umfassende und detaillierte Analyse der aktuellen Maschinenverordnung in Verbindung mit der Maschinenrichtlinie (MRL). Dieses Fachbuch, verfasst von Jörg Ertelt, richtet sich an Fachleute im Bereich Technik und IT, insbesondere im Maschinenbau. Es enthält eine kommentierte Gegenüberstellung der relevanten Vorschriften, die es den Lesenden ermöglicht, die Unterschiede und Gemeinsamkeiten zwischen der Maschinenverordnung und der Maschinenrichtlinie besser zu verstehen. Die klare Struktur und die prägnante Darstellung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit den rechtlichen Rahmenbedingungen im Maschinenbau auseinandersetzen. Mit 240 Seiten bietet das Buch eine fundierte Grundlage für die Anwendung und Umsetzung der neuen Vorschriften in der Praxis.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Luther Evangelien-Synopse, Fachbücher von Carl H PeiskerMatthäus, Markus und Lukas auf einen Blick! Die Luther Evangelien-Synopse bietet eine Übersicht über sämtliche Parallelstellen der ersten drei Evangelien. So lassen sich die Texte spielend leicht vergleichen. In alter Rechtschreibung.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psalter-Synopse, Fachbücher von Walter Groß, Bernd Janowski, Thomas PolaDie Psalter-Synopse stellt den hebräischen und griechischen Text der Psalmen sowie die beiden gebräuchlichsten deutschen Übersetzungen - Einheitsübersetzung und revidierte Lutherbibel - in vier parallelen Kolumnen nebeneinander. Durch diese übersichtliche Anordnung können die genannten vier Textformen auf einfache Weise direkt miteinander verglichen werden. Ausserdem sind der textkritische Apparat der Biblia Hebraica Stuttgartensia und die biblischen Vergleichsstellen von Einheitsübersetzung und Lutherbibel am Fusse der Seiten abgedruckt.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Synopse
-
›Philosophische Grundbegriffe‹ – ›Synopse der Philosophie‹ – ›Vorlesungen des heiligsten, Fachbücher von Anonymi variiDas Fachbuch 'Philosophische Grundbegriffe – Synopse der Philosophie – Vorlesungen des heiligsten Metropolite' bietet eine kritische Edition und Übersetzung bedeutender exegetischer Texte, die sich mit aristotelischen Logiktraditionen und deren Rezeption in Byzanz auseinandersetzen. Die Arbeit umfasst drei Traktate des Organon, die nicht nur als didaktische Kompendien der Logiklehre dienen, sondern auch den Einfluss stoischer Logik und die sozialen sowie kulturellen Aspekte des byzantinischen Geisteslebens widerspiegeln. Die sorgfältig edierten Texte, ergänzt durch erläuternde Diagramme, ermöglichen einen tiefen Einblick in die Entwicklung der Logik und deren didaktische Vermittlung in der antiken Welt. Das Buch richtet sich an Fachlesende, die sich für die historischen und philosophischen Grundlagen der Logik interessieren und bietet eine fundierte Analyse der überlieferten Kommentare und Synopsen. Die kritische Kommentierung und Übersetzung der anonym überlieferten Texte stellt einen wichtigen Beitrag zur Erforschung der byzantinischen Logiktradition dar.149,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landesbauordnung für Baden-Württemberg - Textausgabe + Synopse - Paket, Fachbücher von Wolfgang Stein, Volker Hornung, SauterDie Novellierung der Landesbauordnung für Baden-Württemberg (LBO) im Jahr 2025 wird eine Vielzahl von für die bauliche Praxis wichtigen Änderungen mit sich bringen. Dieses Paket aus zwei Fachbüchern bietet einen umfassenden Überblick über die neue LBO. Zum einen wird in Form einer Synopse die neue und alte Rechtslage gegenübergestellt. Eine erläuternde Einführung kommentiert zudem die Änderungen prägnant. Zum anderen fasst die Textausgabe die in der Praxis wichtigsten Vorschriften des Bauordnungsrechts zusammen - neben der LBO beispielsweise auch die LBOVVO, FeuVO, GaVO und die VwV Stellplätze. Die Titel aus dem Paket sind selbstverständlich auch einzeln erhältlich. Volker Hornung, leitender Ministerialrat im Innenministerium Baden-Württemberg a. D. Wolfgang Stein, Ministerialrat im Ministerium für Landesentwicklung und Wohnen Baden-Württemberg.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
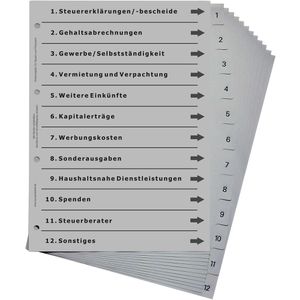
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.