Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Ähnliche Suchbegriffe für Primates
Top-Angebote
Produkte zum Begriff Primates:
-
Descriptive Catalogue of Pliocene cercopithecoid Fossils (Primates, Mammalia) from the Humpata, Fachbücher von Martin Pickford, Daniela de MatosDer descriptive catalogue of pliocene cercopithecoid fossils (primates, mammalia) from the Humpata bietet eine umfassende Dokumentation und Illustration der dentognathischen Überreste von fossilen Cercopithecoiden aus dem Humpata-Plateau in Angola. Diese Fossilien stammen aus dem späten Neogen und datieren auf das frühe bis mittlere Pliozän sowie das Pleistozän. Die verschiedenen Fundorte zeigen signifikante Unterschiede in den Fossilienzusammensetzungen. Besonders hervorzuheben ist das ältere Fundmaterial aus Tchiua, das reich an Überresten von drei Taxa ist, darunter eine grosse Art von Colobinen und zwei Papioninen, die mit Mandrills oder Pavianen sowie Geladas verwandt sind. Das jüngere Material aus Cangalongue umfasst einen Unterkiefer, der Theropithecus zugeordnet wird, sowie einige unbeschriebene Exemplare, die noch in ihrem Sedimentmatrix eingebettet sind. Diese Publikation ist ein wertvolles Nachschlagewerk für Fachleute und Interessierte an der Paläontologie und der Evolution der Primaten.60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Atlas of Diagnostic Pathology in Nonhuman Primates, Fachbücher von Andrew D. Miller, Keith G. Mansfield, Ivanela Kondova-PersengDer Atlas of Diagnostic Pathology in Nonhuman Primates ist ein umfassendes Fachbuch, das eine umfangreiche Sammlung klassischer Läsionen bei Krankheiten und pathologischen Zuständen von nichtmenschlichen Primaten bietet. Verfasst von einem internationalen Team von Experten, ist dieses Werk in verschiedene Kategorien unterteilt, die sowohl infektiöse als auch nichtinfektiöse Erkrankungen abdecken. Dazu gehören virale, bakterielle, fungale und parasitäre Krankheiten sowie ernährungsbedingte, toxische und metabolische Ursachen. Das Buch ist besonders wertvoll für Fachleute in der Veterinärmedizin, Forschungseinrichtungen, Zoos und Unternehmen der Biotechnologie und Pharmazie. Es dient als unverzichtbare Ressource für das Verständnis und die Behandlung von aufkommenden Infektionskrankheiten, die auch für den Menschen von Bedeutung sind. Die reichhaltige Illustration und die detaillierte Organisation der Inhalte machen es zu einem wichtigen Nachschlagewerk für Studierende und Praktiker.209,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
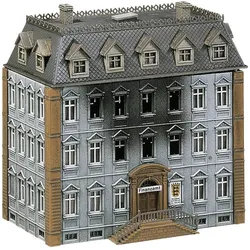
Faller Brennendes FinanzamtEin Klassiker, den viele kennen: das Brennende Finanzamt. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator und einem Brandflackern ausgestattet werden.37,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nacherhebung von Abgaben, Fachbücher von Niklas FreundDie Nacherhebung aufkommensstarker Steuern wie der Einkommen-, Umsatz- und Körperschaftsteuer bereitet regelmässig keine besonderen Schwierigkeiten, da mit §§ 172 ff. AO spezielle Korrekturvorschriften für Steuerbescheide zur Verfügung stehen. Schwieriger ist hingegen die Nacherhebung von Abgaben, die nicht dem Anwendungsbereich dieser Vorschriften unterfallen, insbesondere von Kommunalabgaben. Die Kommunalabgabengesetze der Länder verweisen überwiegend auf §§ 130 f. AO. Da diese Regelungen jedoch am allgemeinen Verwaltungsverfahrensrecht (§§ 48 f. VwVfG) ausgerichtet sind und die Besonderheiten des Abgabenrechts nur begrenzt berücksichtigen, ergeben sich unter anderem folgende Fragen: Muss der ursprüngliche Bescheid korrigiert werden oder kann der Fehlbetrag durch einen weiteren, neben den Erstbescheid tretenden Abgabenbescheid (Ergänzungsbescheid) geltend gemacht werden? Und in welchem Umfang kann sich der Abgabenschuldner auf sein Vertrauen in die Bestandskraft des dem Grunde nach belastenden Abgabenbescheids berufen? Die Arbeit untersucht diese Fragen, die von Verwaltungs- und Finanzgerichten unterschiedlich beantwortet werden, und verbindet dabei allgemeine dogmatische Grundlagen des Verwaltungsrechts mit den Besonderheiten des Kommunalabgaben- und Steuerrechts.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **


Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Top-Angebote
Produkte zum Begriff Primates:
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
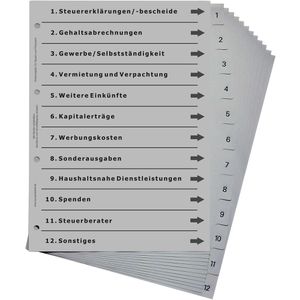
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Descriptive Catalogue of Pliocene cercopithecoid Fossils (Primates, Mammalia) from the Humpata, Fachbücher von Martin Pickford, Daniela de MatosDer descriptive catalogue of pliocene cercopithecoid fossils (primates, mammalia) from the Humpata bietet eine umfassende Dokumentation und Illustration der dentognathischen Überreste von fossilen Cercopithecoiden aus dem Humpata-Plateau in Angola. Diese Fossilien stammen aus dem späten Neogen und datieren auf das frühe bis mittlere Pliozän sowie das Pleistozän. Die verschiedenen Fundorte zeigen signifikante Unterschiede in den Fossilienzusammensetzungen. Besonders hervorzuheben ist das ältere Fundmaterial aus Tchiua, das reich an Überresten von drei Taxa ist, darunter eine grosse Art von Colobinen und zwei Papioninen, die mit Mandrills oder Pavianen sowie Geladas verwandt sind. Das jüngere Material aus Cangalongue umfasst einen Unterkiefer, der Theropithecus zugeordnet wird, sowie einige unbeschriebene Exemplare, die noch in ihrem Sedimentmatrix eingebettet sind. Diese Publikation ist ein wertvolles Nachschlagewerk für Fachleute und Interessierte an der Paläontologie und der Evolution der Primaten.60,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Atlas of Diagnostic Pathology in Nonhuman Primates, Fachbücher von Andrew D. Miller, Keith G. Mansfield, Ivanela Kondova-PersengDer Atlas of Diagnostic Pathology in Nonhuman Primates ist ein umfassendes Fachbuch, das eine umfangreiche Sammlung klassischer Läsionen bei Krankheiten und pathologischen Zuständen von nichtmenschlichen Primaten bietet. Verfasst von einem internationalen Team von Experten, ist dieses Werk in verschiedene Kategorien unterteilt, die sowohl infektiöse als auch nichtinfektiöse Erkrankungen abdecken. Dazu gehören virale, bakterielle, fungale und parasitäre Krankheiten sowie ernährungsbedingte, toxische und metabolische Ursachen. Das Buch ist besonders wertvoll für Fachleute in der Veterinärmedizin, Forschungseinrichtungen, Zoos und Unternehmen der Biotechnologie und Pharmazie. Es dient als unverzichtbare Ressource für das Verständnis und die Behandlung von aufkommenden Infektionskrankheiten, die auch für den Menschen von Bedeutung sind. Die reichhaltige Illustration und die detaillierte Organisation der Inhalte machen es zu einem wichtigen Nachschlagewerk für Studierende und Praktiker.209,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Primates
-
Faller Brennendes FinanzamtEin Klassiker, den viele kennen: das Brennende Finanzamt. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator und einem Brandflackern ausgestattet werden.37,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nacherhebung von Abgaben, Fachbücher von Niklas FreundDie Nacherhebung aufkommensstarker Steuern wie der Einkommen-, Umsatz- und Körperschaftsteuer bereitet regelmässig keine besonderen Schwierigkeiten, da mit §§ 172 ff. AO spezielle Korrekturvorschriften für Steuerbescheide zur Verfügung stehen. Schwieriger ist hingegen die Nacherhebung von Abgaben, die nicht dem Anwendungsbereich dieser Vorschriften unterfallen, insbesondere von Kommunalabgaben. Die Kommunalabgabengesetze der Länder verweisen überwiegend auf §§ 130 f. AO. Da diese Regelungen jedoch am allgemeinen Verwaltungsverfahrensrecht (§§ 48 f. VwVfG) ausgerichtet sind und die Besonderheiten des Abgabenrechts nur begrenzt berücksichtigen, ergeben sich unter anderem folgende Fragen: Muss der ursprüngliche Bescheid korrigiert werden oder kann der Fehlbetrag durch einen weiteren, neben den Erstbescheid tretenden Abgabenbescheid (Ergänzungsbescheid) geltend gemacht werden? Und in welchem Umfang kann sich der Abgabenschuldner auf sein Vertrauen in die Bestandskraft des dem Grunde nach belastenden Abgabenbescheids berufen? Die Arbeit untersucht diese Fragen, die von Verwaltungs- und Finanzgerichten unterschiedlich beantwortet werden, und verbindet dabei allgemeine dogmatische Grundlagen des Verwaltungsrechts mit den Besonderheiten des Kommunalabgaben- und Steuerrechts.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Buchhaltung 2026Lexware Buchhaltung 2026 - Effiziente Buchhaltungssoftware für Freiberufler und Kleinbetriebe Lexware Buchhaltung 2026 ist die perfekte Lösung für Freiberufler, Handwerker und Kleinbetriebe, die eine einfach zu bedienende und leistungsstarke Software für ihre Buchhaltung benötigen. Ob Einnahmen-Überschuss-Rechnung oder E-Bilanz, diese Software hält Ihnen den Rücken frei und unterstützt Sie bei der Einhaltung steuerlicher Pflichten. Optimale Funktionen für den Arbeitsalltag Mit Lexware Buchhaltung 2026 können Sie Ihre Umsatzsteuervoranmeldung schnell und sicher per ELSTER übermitteln und alle gesetzlichen Anforderungen auf Knopfdruck erfüllen. Die Software bietet Ihnen zudem eine intuitive Benutzeroberfläche, die den Einstieg erleichtert und Ihnen eine stressfreie Buchhaltung ermöglicht. Sofort startklar – Die anwenderfreundliche Lösung Die benutzerfreundliche Oberfläche von Lexware Buchhaltung 2026 bietet einen optischen Wegweiser , der alle nötigen Arbeitsschritte aufzeigt. Folgen Sie einfach den Anweisungen und lassen Sie sich von hilfreichen Buchungsvorlagen unterstützen. So wird das Buchen flexibel und geht Ihnen schnell von der Hand. Funktionsvergleich der Versionen Basis, Plus, Pro und Platinum Funktion Basis Plus Pro Premium Einfache Buchführung (EÜR) ✔️ ✔️ ✔️ ✔️ Doppelte Buchführung mit Jahresabschluss ✔️ ✔️ ✔️ ✔️ Flexible Buchungsmasken ✔️ ✔️ ✔️ ✔️ Anzeigen von papierlosen Rechnungen ✔️ ✔️ ✔️ ✔️ Empfang und Verarbeitung von elektronischen Rechnungen ✔️ ✔️ ✔️ ✔️ ELSTER-Übermittlung (USt-VA, Dauerfristverlängerung) ✔️ ✔️ ✔️ ✔️ Musterkontenrahmen (DATEV-kompatibel) ✔️ ✔️ ✔️ ✔️ Einfacher Saldenvortrag ✔️ ✔️ ✔️ ✔️ Automatisierte Buchungsvorlagen ✔️ ✔️ ✔️ ✔️ Lexware Online-Banking ✔️ ✔️ ✔️ ✔️ Offene-Posten-Verwaltung ✔️ ✔️ ✔️ ✔️ Bis zu 10.000 Buchungen im Jahr ✔️ ✔️ ✔️ ✔️ Storno-, Splitt- und OP-Buchungen ✔️ ✔️ ✔️ ✔️ Abweichendes Wirtschaftsjahr ✔️ ✔️ ✔️ ✔️ DATEV-Schnittstelle ✔️ ✔️ ✔️ ✔️ Import-/Export-Schnittstelle ✔️ ✔️ ✔️ ✔️ GoBD-Testat ✔️ ✔️ ✔️ ✔️ Anbindung an Microsoft Office ✔️ ✔️ ✔️ ✔️ Business-Cockpit ✔️ ✔️ ✔️ ✔️ Individuelle BWA (grafisch) ✔️ ✔️ ✔️ ✔️ Vorläufige Berichte und Sammelberichte ✔️ ✔️ ✔️ ✔️ Umsatzsteuer-Jahreserklärung ❌ ✔️ ✔️ ✔️ Kassenbuchfunktion inkl. Quittungsdruck ❌ ✔️ ✔️ ✔️ DATEV-Kontenzuordnungsmodul ❌ ✔️ ✔️ ✔️ 13. und 14. Buchungsperiode ❌ ❌ ✔️ ✔️ Client-/Server-Lösung (5 Arbeitsplätze) ❌ ❌ ❌ (3Arbeitsplätze) ✔️ Mehrere Firmen verwalten ❌ ❌ ✔️ ✔️ SQL-Datenbank von Sybase ❌ ❌ ✔️ ✔️ Benutzer- und Rechteverwaltung ❌ ❌ ✔️ ✔️ Lexware-Sicherheitszentrale ❌ ❌ ✔️ ✔️ Systemanforderungen Betriebssystem Hardwareanforderungen Microsoft Windows® 11 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 11 Pro Microsoft Windows® 11 Enterprise Microsoft Windows® 10 Home (nicht für Server-Client-Installationen geeignet) Microsoft Windows® 10 Pro Microsoft Windows® 10 Enterprise Microsoft Windows 365 Cloud-PC Microsoft Windows® Server 2022 Microsoft Windows® Server 2019 Microsoft Windows® Server 2016 2,0 GHz oder schneller (Intel® oder AMD®), ARM-Prozessoren (z.B. Qualcomm Snapdragon X-Series) werden nicht unterstützt Server: mindestens 8 GB RAM, empfohlen 16 GB Client/Einzelplatz PC: mindestens 4 GB RAM, empfohlen 8 GB Lexware Basis/Plus: mindestens 4 GB RAM Bildschirmauflösung: mindestens 1280 * 10241047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.