Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Wann bucht Finanzamt Lohnsteuer ab?
Das Finanzamt bucht die Lohnsteuer in der Regel monatlich ab. Die genauen Termine können je nach Bundesland variieren, liegen aber meist zwischen dem 10. und 15. des Folgemonats. Es ist wichtig, dass der Arbeitgeber die Lohnsteuer pünktlich an das Finanzamt überweist, da sonst Säumniszuschläge drohen können. Arbeitnehmer können ihre Lohnsteuerabzüge in ihrer Lohnabrechnung nachvollziehen und sollten bei Unstimmigkeiten ihren Arbeitgeber oder das Finanzamt kontaktieren. **
Welches Finanzamt erhält die Lohnsteuer?
Welches Finanzamt die Lohnsteuer erhält, hängt davon ab, wo der Arbeitnehmer gemeldet ist. Die Lohnsteuer wird an das örtlich zuständige Finanzamt abgeführt, das für den Wohnsitz des Arbeitnehmers zuständig ist. Das Finanzamt berechnet die Höhe der Lohnsteuer anhand des Einkommens und der Steuerklasse des Arbeitnehmers. Die Lohnsteuer dient dazu, die Einkommensteuer vorab zu entrichten und wird monatlich vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Letztendlich wird die Lohnsteuer mit der Einkommensteuererklärung verrechnet. **
Ähnliche Suchbegriffe für Lohnsteuer-Karte
Top-Angebote
Produkte zum Begriff Lohnsteuer-Karte:
-
Tabelle, Lohnsteuer 2022 Monat, Tag - S, RatgeberBewährt zum schnellen Nachschlagen zur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2022 - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Aktuelle Erläuterungen unter Berücksichtigung der Rechtslage 2022 - Stotax-Lohn nach amtlichen Programmablaufplan 2022.92,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
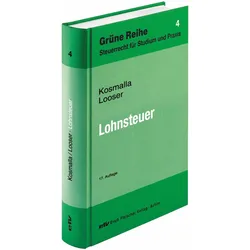
Lohnsteuer, Fachbücher von Michael Kosmalla, Sebastian LooserDas Fachbuch "Lohnsteuer" aus der Grünen Reihe bietet eine umfassende und detaillierte Darstellung des aktuellen Lohnsteuerrechts in Deutschland. In der 17. Auflage sind alle relevanten Aspekte des Lohnsteuerrechts, einschliesslich des Solidaritätszuschlags und der Kindergeldregelungen, berücksichtigt. Das Buch ist in drei Hauptteile gegliedert: Der erste Teil behandelt die Hilfsmittel für den Steuerabzug sowie die Rechte und Pflichten von Arbeitnehmern und Arbeitgebern. Der zweite Teil fokussiert sich auf Einkünfte aus nichtselbständiger Arbeit und steuerfreie Einnahmen. Im dritten Teil wird der Familienleistungsausgleich, einschliesslich Kindergeld und Kinderfreibetrag, behandelt. Die klare Struktur und die Vielzahl an Beispielen machen das Buch sowohl für Studierende als auch für Praktiker in der Steuerberatung und Finanzverwaltung zu einem wertvollen Nachschlagewerk. Ein Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis ermöglichen einen schnellen Zugriff auf spezifische Themen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch zur Lohnsteuer 2026. LSt 2026, FachbücherDas Handbuch zur Lohnsteuer 2026 bietet eine umfassende und aktuelle Übersicht über die Lohnsteuerregelungen in Deutschland. Es richtet sich an Steuerberater, Unternehmen und Fachleute aus der Finanzverwaltung und Rechtsanwaltschaft. Mit dem Rechtsstand vom 1. März 2026 enthält das Werk alle relevanten Änderungen, die durch neue Gesetze wie das steuerliche Investitionssofortprogramm und das Aktivrentengesetz eingeführt wurden. Die klare Struktur des Handbuchs ermöglicht eine einfache Zuordnung der Lohnsteuer-Richtlinien und -Hinweise zu den entsprechenden Vorschriften des Einkommensteuergesetzes (EStG). Zudem sind aktuelle BFH-Urteile in Fussnoten integriert, was die praktische Anwendung der Informationen unterstützt. Ein besonderes Merkmal ist der Mitabdruck der ESt-Richtlinien im Anhang sowie die Bereitstellung eines Freischaltcodes für den Zugang zu einem Online-Modul, das alle zitierten Gesetze und Verordnungen im Volltext enthält. Dies gewährleistet, dass Nutzer stets auf dem neuesten Stand sind und keine zusätzlichen Kosten für die Nutzung des Online-Zugangs anfallen.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann zieht das Finanzamt die Lohnsteuer ein?
Das Finanzamt zieht die Lohnsteuer in der Regel monatlich direkt vom Gehalt der Arbeitnehmer ab. Dies geschieht durch den Arbeitgeber, der die Lohnsteuer vom Bruttogehalt einbehält und an das Finanzamt abführt. Die genaue Höhe der Lohnsteuer richtet sich nach dem individuellen Steuersatz des Arbeitnehmers, der wiederum von seinem Einkommen abhängt. Das Finanzamt verwendet die eingezogene Lohnsteuer, um die Einkommensteuer des Arbeitnehmers zu decken, die am Ende des Jahres im Rahmen der Einkommensteuererklärung festgesetzt wird. In einigen Fällen kann es auch zu einer Nachzahlung oder einer Erstattung kommen, je nachdem, ob die einbehaltene Lohnsteuer zu hoch oder zu niedrig war. **
-
Warum gehören die Umsatzsteuer zu den indirekten Steuern und die Lohnsteuer zu den direkten?
Die Umsatzsteuer wird als indirekte Steuer betrachtet, da sie auf den Verkauf von Waren und Dienstleistungen erhoben wird und letztendlich vom Endverbraucher getragen wird. Die Lohnsteuer hingegen wird als direkte Steuer angesehen, da sie direkt vom Arbeitnehmer auf sein Einkommen erhoben wird. **
-
Wann wird die Lohnsteuer an das Finanzamt abgeführt?
Die Lohnsteuer wird in der Regel monatlich oder quartalsweise an das Finanzamt abgeführt. Der genaue Zeitpunkt hängt von der Größe des Unternehmens und der Anzahl der Beschäftigten ab. Kleinunternehmen zahlen die Lohnsteuer oft quartalsweise, während größere Unternehmen monatliche Zahlungen leisten. Die genauen Fristen für die Abführung der Lohnsteuer sind gesetzlich festgelegt und müssen eingehalten werden, um Strafen zu vermeiden. Es ist wichtig, dass Arbeitgeber die Lohnsteuer pünktlich und korrekt an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. **
-
Warum erhöhen viele Regierungen lieber die Umsatzsteuer als die Lohnsteuer?
Viele Regierungen erhöhen lieber die Umsatzsteuer als die Lohnsteuer, da dies eine breitere Steuerbasis hat und somit mehr Einnahmen generiert. Außerdem wird argumentiert, dass eine Erhöhung der Umsatzsteuer weniger negative Auswirkungen auf die Wirtschaft hat, da sie von Verbrauchern und Unternehmen gleichermaßen getragen wird. Eine Erhöhung der Lohnsteuer könnte hingegen die Arbeitskosten erhöhen und somit die Beschäftigung und das Wirtschaftswachstum beeinträchtigen. **

Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Lohnsteuer bei Heirat
Bei einer Heirat ändert sich in der Regel die Steuerklasse. Je nachdem, welche Steuerklasse man vorher hatte und welche nach der Heirat gilt, kann sich die Höhe der Lohnsteuer ändern. In der Regel führt eine Heirat jedoch nicht zu einer höheren Lohnsteuerbelastung. **
Top-Angebote
Produkte zum Begriff Lohnsteuer-Karte:
-
Tabelle, Lohnsteuer 2023 Jahr, RatgeberZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2023 nach dem Inflationsausgleichsgesetz - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Inflationsausgleichsgesetz - Anhebung des steuerlichen Grundfreibetrags auf 10.908 EUR - Abbau der kalten Progression - Anhebung des Kinderfreibetrags auf 3.012 EUR jeweils für jeden Elternteil - Anhebung des monatlichen Kindergeldes auf einheitlich 250 EUR für jedes Kind - Einführung einer neuen Systematik bei der Ermittlung der Höchstbeträge beim Freibetrag für ein zweites oder weiteres Dienstverhältnis mit der Steuerklasse VI - Einführung einer neuen Systematik bei den Arbeitslohngrenzen für die Pflichtveranlagung - Einführung einer neuen Systematik beim Höchstbetrag für Unterhaltsleistungen als aussergewöhnliche Belastung - künftig Koppelung an den Grundfreibetrag - Anhebung der Freigrenzen beim Solidaritätszuschlag auf 17.543 EUR bzw. 35.086 EUR.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Lohnsteuer Jahresausgleich 2022, FachbücherZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen.92,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Lohnsteuer 2022 Monat, Tag - S, RatgeberBewährt zum schnellen Nachschlagen zur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2022 - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Aktuelle Erläuterungen unter Berücksichtigung der Rechtslage 2022 - Stotax-Lohn nach amtlichen Programmablaufplan 2022.92,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohnsteuer, Fachbücher von Michael Kosmalla, Sebastian LooserDas Fachbuch "Lohnsteuer" aus der Grünen Reihe bietet eine umfassende und detaillierte Darstellung des aktuellen Lohnsteuerrechts in Deutschland. In der 17. Auflage sind alle relevanten Aspekte des Lohnsteuerrechts, einschliesslich des Solidaritätszuschlags und der Kindergeldregelungen, berücksichtigt. Das Buch ist in drei Hauptteile gegliedert: Der erste Teil behandelt die Hilfsmittel für den Steuerabzug sowie die Rechte und Pflichten von Arbeitnehmern und Arbeitgebern. Der zweite Teil fokussiert sich auf Einkünfte aus nichtselbständiger Arbeit und steuerfreie Einnahmen. Im dritten Teil wird der Familienleistungsausgleich, einschliesslich Kindergeld und Kinderfreibetrag, behandelt. Die klare Struktur und die Vielzahl an Beispielen machen das Buch sowohl für Studierende als auch für Praktiker in der Steuerberatung und Finanzverwaltung zu einem wertvollen Nachschlagewerk. Ein Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis ermöglichen einen schnellen Zugriff auf spezifische Themen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann bucht Finanzamt Lohnsteuer ab?
Das Finanzamt bucht die Lohnsteuer in der Regel monatlich ab. Die genauen Termine können je nach Bundesland variieren, liegen aber meist zwischen dem 10. und 15. des Folgemonats. Es ist wichtig, dass der Arbeitgeber die Lohnsteuer pünktlich an das Finanzamt überweist, da sonst Säumniszuschläge drohen können. Arbeitnehmer können ihre Lohnsteuerabzüge in ihrer Lohnabrechnung nachvollziehen und sollten bei Unstimmigkeiten ihren Arbeitgeber oder das Finanzamt kontaktieren. **
-
Welches Finanzamt erhält die Lohnsteuer?
Welches Finanzamt die Lohnsteuer erhält, hängt davon ab, wo der Arbeitnehmer gemeldet ist. Die Lohnsteuer wird an das örtlich zuständige Finanzamt abgeführt, das für den Wohnsitz des Arbeitnehmers zuständig ist. Das Finanzamt berechnet die Höhe der Lohnsteuer anhand des Einkommens und der Steuerklasse des Arbeitnehmers. Die Lohnsteuer dient dazu, die Einkommensteuer vorab zu entrichten und wird monatlich vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Letztendlich wird die Lohnsteuer mit der Einkommensteuererklärung verrechnet. **
-
Wann zieht das Finanzamt die Lohnsteuer ein?
Das Finanzamt zieht die Lohnsteuer in der Regel monatlich direkt vom Gehalt der Arbeitnehmer ab. Dies geschieht durch den Arbeitgeber, der die Lohnsteuer vom Bruttogehalt einbehält und an das Finanzamt abführt. Die genaue Höhe der Lohnsteuer richtet sich nach dem individuellen Steuersatz des Arbeitnehmers, der wiederum von seinem Einkommen abhängt. Das Finanzamt verwendet die eingezogene Lohnsteuer, um die Einkommensteuer des Arbeitnehmers zu decken, die am Ende des Jahres im Rahmen der Einkommensteuererklärung festgesetzt wird. In einigen Fällen kann es auch zu einer Nachzahlung oder einer Erstattung kommen, je nachdem, ob die einbehaltene Lohnsteuer zu hoch oder zu niedrig war. **
-
Warum gehören die Umsatzsteuer zu den indirekten Steuern und die Lohnsteuer zu den direkten?
Die Umsatzsteuer wird als indirekte Steuer betrachtet, da sie auf den Verkauf von Waren und Dienstleistungen erhoben wird und letztendlich vom Endverbraucher getragen wird. Die Lohnsteuer hingegen wird als direkte Steuer angesehen, da sie direkt vom Arbeitnehmer auf sein Einkommen erhoben wird. **
Ähnliche Suchbegriffe für Lohnsteuer-Karte
-
Handbuch zur Lohnsteuer 2026. LSt 2026, FachbücherDas Handbuch zur Lohnsteuer 2026 bietet eine umfassende und aktuelle Übersicht über die Lohnsteuerregelungen in Deutschland. Es richtet sich an Steuerberater, Unternehmen und Fachleute aus der Finanzverwaltung und Rechtsanwaltschaft. Mit dem Rechtsstand vom 1. März 2026 enthält das Werk alle relevanten Änderungen, die durch neue Gesetze wie das steuerliche Investitionssofortprogramm und das Aktivrentengesetz eingeführt wurden. Die klare Struktur des Handbuchs ermöglicht eine einfache Zuordnung der Lohnsteuer-Richtlinien und -Hinweise zu den entsprechenden Vorschriften des Einkommensteuergesetzes (EStG). Zudem sind aktuelle BFH-Urteile in Fussnoten integriert, was die praktische Anwendung der Informationen unterstützt. Ein besonderes Merkmal ist der Mitabdruck der ESt-Richtlinien im Anhang sowie die Bereitstellung eines Freischaltcodes für den Zugang zu einem Online-Modul, das alle zitierten Gesetze und Verordnungen im Volltext enthält. Dies gewährleistet, dass Nutzer stets auf dem neuesten Stand sind und keine zusätzlichen Kosten für die Nutzung des Online-Zugangs anfallen.75,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Historische Karte: Deutschland 1942Historische Karte: Deutschland 1942 , REPRINT. Mit Koordinaten zur Lokalisierung britischer und US-amerikanischer Luftangriffe - die Eintragungen erfolgte um 1943 oder 1944 mit Bleistift und wurde im Nachdruck belassen. Bearbeitungsstand 21.11.1942. Maßstab 1: 200 000. Eingetragungen auf der Karte: Gaugrenzen der NSDAP, Sitz des Gauleiters, Reichs- und Landeshauptstädte, Landes- und Provinzgrenzen, Bahnen mit Schnell- (Eil-) zugverkehr; Bahnen im Bau und Dampferlinien; Reichsautobahn auch im Bau bzw. zum Bau freigegeben. Die neuen Grenzen im ehemals jugoslawischen Staatsgebiet sind noch nicht überll endgültig festgelegt. Außenformat (Breite x Höhe) 98 x 68 cm Darstellungsgröße (Breite x Höhe) 88 x 67 cm. Handeintrag weiterer Koordinaten. [Die Karte wird gerollt - in einer stabilen Papphülse - geliefert bis 72 cm lang, 250 g] AUF DER KARTE WURDEN FOLGENDE GEBIETSSTRUKTUREN FARBLICH DARGESTELLT: 1. Gau Baden-Elsaß mit Verwaltungssitz Straßburg; 2. Gau Bayreuth mit Verwaltungssitz Bayreuth; 3. Gau Groß-Berlin mit Verwaltungssitz Berlin; 4. Gau Danzig-Westpreußen mit Verwaltungssitz Berlin; 5. Gau Düsseldorf mit Verwaltungssitz Düsseldorf; 6, Gau Essen mit Verwaltungssitz Essen; 7. Gau Franken mit Verwaltungssitz Nürnberg; 8. Gau Halle-Merseburg mit Verwaltungssitz Halle an der Saale; 9. Gau Hamburg mit Verwaltungssitz Hamburg; 10. Gau Hessen-Nassau mit Verwaltungssitz Frankfurt am Main; 11. Gau Kärnten mit Verwaltungssitz Klagenfurt; 12. Gau Köln-Aachen mit Verwaltungssitz Köln; 13. Gau Kurhessen mit Verwaltungssitz Kassel; 14. Gau Magdeburg-Anhalt mit Verwaltungssitz Dessau; 15. Gau Mainfranken mit Verwaltungssitz Würzburg; 16. Gau Mark Brandenburg mit Verwaltungssitz Berlin; 17. Gau Mecklenburg mit Verwaltungssitz Schwerin; 18. Gau Moselland mit Verwaltungssitz Koblenz; 19. Gau München-Oberbayern mit Verwaltungssitz München; 20. Gau Niederdonau mit Verwaltungssitz Wien; 21. Gau Niederschlesien mit Verwaltungssitz Breslau; 22. Gau Oberdonau mit Verwaltungssitz Linz; 23. Gau Oberschlesien mit Verwaltungssitz Kattowitz; 24. Gau Ost-Hannover mit Verwaltungssitz Lüneburg; 25. Gau Ostpreußen mit Verwaltungssitz Königsberg; 26. Gau Pommern mit Verwaltungssitz Stettin; 27. Gau Sachsen mit Verwaltungssitz Dresden; 28. Gau Salzburg mit Verwaltungssitz Salzburg; 29. Gau Schleswig-Holstein mit Verwaltungssitz Kiel; 30. Gau Schwaben mit Verwaltungssitz Augsburg; 31. Gau Steiermark mit Verwaltungssitz Graz; 32. Gau Sudetenland mit Verwaltungssitz Reichenberg; 33. Gau Süd-Hannover-Braunschweig mit Verwaltungssitz Hannover; 34. Gau Thüringen mit Verwaltungssitz Weimar; 35. Gau Tirol-Vorarlberg mit Verwaltungssitz Innsbruck; 36. Gau Wartheland mit Verwaltungssitz Posen; 37. Gau Weser-Ems mit Verwaltungssitz Oldenburg (Oldb); 38. Gau Westfalen-Nord mit Verwaltungssitz Münster in Westfalen; 39. Gau Westfalen-Süd mit Verwaltungssitz Bochum; 40. Gau Westmark mit Verwaltungssitz Saarbrücken; 41. Gau Wien mit Verwaltungssitz Wien; 42. Gau Württemberg-Hohenzollern mit Verwaltungssitz Stuttgart. , Lebensmittelstifte & -gele > Backen & Desserts , Auflage: 1. Reprintauflage 1942/2014, Erscheinungsjahr: 201402, Produktform: Karte, Auflage/Ausgabe: 1. Reprintauflage 1942/2014, Fachschema: Karte (Landkarte)~Landkarte~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg~Deutschland / Landkarte, Atlas~Vierziger Jahre, Fachkategorie: Nachschlagewerke~Zweiter Weltkrieg~Landkarten (fachspezifisch)~Straßenkarten und -atlanten~Landkarten~Geschichte allgemein und Weltgeschichte, Region: Deutschland, Zeitraum: 1940 bis 1949 n. Chr., Warengruppe: HC/Karten/Stadtpläne/Deutschland, Fachkategorie: Historische Karten und Atlanten, Text Sprache: ger, UNSPSC: 49059000, Warenverzeichnis für die Außenhandelsstatistik: 49059000, Verlag: Rockstuhl Verlag, Verlag: Rockstuhl Verlag, Verlag: Verlag Rockstuhl, Länge: 720, Breite: 52, Höhe: 52, Gewicht: 102, Produktform: Karte, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Landkarten, WolkenId: 147411024,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohnsteuer 2023 Monat, Tag, FachbücherZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2023 nach dem Inflationsausgleichsgesetz - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Inflationsausgleichsgesetz - Anhebung des steuerlichen Grundfreibetrags auf 10.908 EUR - Abbau der kalten Progression - Anhebung des Kinderfreibetrags auf 3.012 EUR jeweils für jeden Elternteil - Anhebung des monatlichen Kindergeldes auf einheitlich 250 EUR für jedes Kind - Einführung einer neuen Systematik bei der Ermittlung der Höchstbeträge beim Freibetrag für ein zweites oder weiteres Dienstverhältnis mit der Steuerklasse VI - Einführung einer neuen Systematik bei den Arbeitslohngrenzen für die Pflichtveranlagung - Einführung einer neuen Systematik beim Höchstbetrag für Unterhaltsleistungen als aussergewöhnliche Belastung - künftig Koppelung an den Grundfreibetrag - Anhebung der Freigrenzen beim Solidaritätszuschlag auf 17.543 EUR bzw. 35.086 EUR.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird die Lohnsteuer an das Finanzamt abgeführt?
Die Lohnsteuer wird in der Regel monatlich oder quartalsweise an das Finanzamt abgeführt. Der genaue Zeitpunkt hängt von der Größe des Unternehmens und der Anzahl der Beschäftigten ab. Kleinunternehmen zahlen die Lohnsteuer oft quartalsweise, während größere Unternehmen monatliche Zahlungen leisten. Die genauen Fristen für die Abführung der Lohnsteuer sind gesetzlich festgelegt und müssen eingehalten werden, um Strafen zu vermeiden. Es ist wichtig, dass Arbeitgeber die Lohnsteuer pünktlich und korrekt an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. **
-
Warum erhöhen viele Regierungen lieber die Umsatzsteuer als die Lohnsteuer?
Viele Regierungen erhöhen lieber die Umsatzsteuer als die Lohnsteuer, da dies eine breitere Steuerbasis hat und somit mehr Einnahmen generiert. Außerdem wird argumentiert, dass eine Erhöhung der Umsatzsteuer weniger negative Auswirkungen auf die Wirtschaft hat, da sie von Verbrauchern und Unternehmen gleichermaßen getragen wird. Eine Erhöhung der Lohnsteuer könnte hingegen die Arbeitskosten erhöhen und somit die Beschäftigung und das Wirtschaftswachstum beeinträchtigen. **
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Lohnsteuer bei Heirat
Bei einer Heirat ändert sich in der Regel die Steuerklasse. Je nachdem, welche Steuerklasse man vorher hatte und welche nach der Heirat gilt, kann sich die Höhe der Lohnsteuer ändern. In der Regel führt eine Heirat jedoch nicht zu einer höheren Lohnsteuerbelastung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.