Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
Ähnliche Suchbegriffe für In
Top-Angebote
Produkte zum Begriff In:
-
Umsatzsteuer in der Praxis, Fachbücher von Rüdiger WeimannDas Fachbuch 'Umsatzsteuer in der Praxis' von Rüdiger Weimann bietet eine umfassende Darstellung der aktuellen umsatzsteuerlichen Regelungen und deren Anwendung in der betrieblichen Praxis. Es behandelt zentrale Fragestellungen und Fallbeispiele, die von der Rechnungsstellung über Liefer-, Dreiecks- und Lagergeschäfte bis hin zu internationalen Leistungsbezügen reichen. Die Inhalte werden durch zahlreiche Checklisten unterstützt, die eine praxisnahe Umsetzung der komplexen steuerlichen Vorschriften erleichtern. Besonderes Augenmerk liegt auf den aktuellen Änderungen und der neuen Rechtsprechung, die insbesondere bei innergemeinschaftlichen Geschäften, E-Commerce und speziellen Branchen wie Gastronomie und Photovoltaik-Anlagen relevant sind. Das Buch bietet zudem detaillierte Erläuterungen zur richtigen Dokumentation, etwa durch Abnehmerversicherung, Gelangensbestätigung und Gelangensvermutung. Es dient als verlässliche Arbeitshilfe für die Erstellung von Voranmeldungen, Erklärungen und weiteren steuerlichen Dokumenten. Die praxisorientierten Beispiele und Checklisten machen es zu einem unverzichtbaren Nachschlagewerk für Fachkräfte, die sich mit den Herausforderungen der Umsatzsteuer auseinandersetzen müssen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliche Finanzen in der Demokratie, Fachbücher von Charles B. BlankartDr. Charles B. Blankart ist Professor em. für öffentliche Finanzen an der Humboldt-Universität zu Berlin und ständiger Gastprofessor an der Universität Luzern. Er ist Autor zahlreicher Publikationen auf den Gebieten der Politischen Ökonomie und Mitglied des Wissenschaftlichen Beirats beim Bundesministerium für Wirtschaft. Dieses Buch umfasst in systematischer Darstellung die gesamte Finanzwissenschaft: Theorie des Staates, Staatsausgaben, Steuern, Staatsverschuldung, Finanzpolitik, Nutzen-Kosten-Analyse, Bürokratie, Gesundheitswesen, öffentliche Aufträge, Umwelt und Klima, fiskalischer Föderalismus in Theorie und Praxis in Europa, Deutschland, der Schweiz und den USA. Stimmen zur 8. Auflage: "Ein grossartiges Lehrbuch der Finanzwissenschaft. Es umfasst nicht nur alle wichtigen Themen des Faches, sondern ist auch mitreissend geschrieben, hochaktuell und unglaublich detailreich.".39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
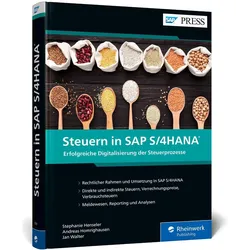
Steuern in SAP S/4HANA, Fachbücher von Stephanie HenselerKein unternehmerisches Handeln ohne steuerliche Konsequenzen! Dieses Buch verbindet einen verständlichen Überblick über steuerrechtliche Anforderungen mit einer ausführlichen Darstellung der Systemeinstellungen. Alle relevanten Steuerarten werden in den Blick genommen: direkte Steuern, indirekte Steuern sowie Verbrauchsteuern und Verrechnungspreise. Sie lernen, wie Sie Ihre Anforderungen entlang der Geschäftsprozesse in SAP S/4HANA abbilden. Dabei werden Ihre Optionen für steuerliche Meldungen und Auswertungen genauso erläutert wie Best Practices für Ihr Transformationsprojekt. So können Sie die Vorteile von SAP S/4HANA voll ausschöpfen! Aus dem Inhalt: Herausforderungen für die Steuerfunktion Tax Target Operating Model Tax Compliance Management Stammdatenmanagement Tax Tagging Prüferrollen in SAP Fiori SAP-Fiori-Apps für die Steuerfunktion Planung und Analysen mit SAP Analytics Cloud SAP Excise Tax Management Advanced Compliance Reporting Vorgehensweise im Projekt.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer in der öffentlichen Verwaltung, Fachbücher von Christian Trost, Matthias MenebröckerDer § 2b UStG bedeutet eine der grössten Änderungen in der Umsatzbesteuerung der juristischen Personen des öffentlichen Rechts jemals. Dieses Buch setzt sich mit den Herausforderungen dieser Gesetzesänderung auseinander, die insbesondere auf Kreise, Städte und Gemeinden ab dem 01.01.2023 zukommen. Aber auch für Mitarbeiterinnen oder Mitarbeiter anderer öffentlicher Verwaltungen ist das Buch ein zuverlässiger Begleiter, mit dem Sie die vielen Praxisherausforderungen ab dem 01.01.2023 bewältigen und sich vor Gericht durch seine Zitierfähigkeit behaupten können. Inhalte: - Grundlagen des Umsatzsteuerrechts und der Besteuerung der öffentlichen Hand - Unternehmereigenschaft nach § 2 Abs. 3 UStG a. F. und § 2b UStG ab dem 01.01.2023 - Vorsteuerabzug der juristischen Personen des öffentlichen Rechts - Umfangreiche Fallsammlung der wichtigsten Praxisfälle Neu in der 3. Auflage: Ausführungen zur umsatzsteuerlichen Organschaft, zur Friedhofsverwaltung und zu Kurbetrieben, die aktuelle Rechtsprechung, Einarbeitung der aktuellen Verwaltungsauffassung und Literaturmeinungen. Digitale Extras: - Anweisungen der Finanzverwaltung - Gesetze - Prüfschemata - Übersichten.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
Wie müssen selbstständige Unternehmer ihre Steuern gegenüber dem Finanzamt deklarieren? Können Arbeitnehmer Werbungskosten in ihrer Steuererklärung angeben, um ihre Steuern zu senken?
Selbstständige Unternehmer müssen ihre Steuern in Form einer Einkommensteuererklärung beim Finanzamt deklarieren. Dabei müssen sie ihre Einnahmen und Ausgaben gegenüber dem Finanzamt offenlegen. Arbeitnehmer können Werbungskosten in ihrer Steuererklärung angeben, um ihre Steuern zu senken, indem sie beispielsweise Fahrtkosten, Arbeitsmittel oder Fortbildungskosten geltend machen. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Top-Angebote
Produkte zum Begriff In:
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
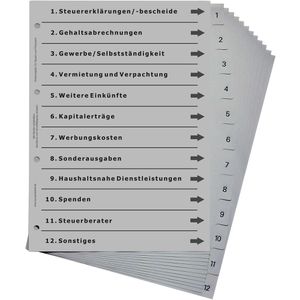
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer in der Praxis, Fachbücher von Rüdiger WeimannDas Fachbuch 'Umsatzsteuer in der Praxis' von Rüdiger Weimann bietet eine umfassende Darstellung der aktuellen umsatzsteuerlichen Regelungen und deren Anwendung in der betrieblichen Praxis. Es behandelt zentrale Fragestellungen und Fallbeispiele, die von der Rechnungsstellung über Liefer-, Dreiecks- und Lagergeschäfte bis hin zu internationalen Leistungsbezügen reichen. Die Inhalte werden durch zahlreiche Checklisten unterstützt, die eine praxisnahe Umsetzung der komplexen steuerlichen Vorschriften erleichtern. Besonderes Augenmerk liegt auf den aktuellen Änderungen und der neuen Rechtsprechung, die insbesondere bei innergemeinschaftlichen Geschäften, E-Commerce und speziellen Branchen wie Gastronomie und Photovoltaik-Anlagen relevant sind. Das Buch bietet zudem detaillierte Erläuterungen zur richtigen Dokumentation, etwa durch Abnehmerversicherung, Gelangensbestätigung und Gelangensvermutung. Es dient als verlässliche Arbeitshilfe für die Erstellung von Voranmeldungen, Erklärungen und weiteren steuerlichen Dokumenten. Die praxisorientierten Beispiele und Checklisten machen es zu einem unverzichtbaren Nachschlagewerk für Fachkräfte, die sich mit den Herausforderungen der Umsatzsteuer auseinandersetzen müssen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliche Finanzen in der Demokratie, Fachbücher von Charles B. BlankartDr. Charles B. Blankart ist Professor em. für öffentliche Finanzen an der Humboldt-Universität zu Berlin und ständiger Gastprofessor an der Universität Luzern. Er ist Autor zahlreicher Publikationen auf den Gebieten der Politischen Ökonomie und Mitglied des Wissenschaftlichen Beirats beim Bundesministerium für Wirtschaft. Dieses Buch umfasst in systematischer Darstellung die gesamte Finanzwissenschaft: Theorie des Staates, Staatsausgaben, Steuern, Staatsverschuldung, Finanzpolitik, Nutzen-Kosten-Analyse, Bürokratie, Gesundheitswesen, öffentliche Aufträge, Umwelt und Klima, fiskalischer Föderalismus in Theorie und Praxis in Europa, Deutschland, der Schweiz und den USA. Stimmen zur 8. Auflage: "Ein grossartiges Lehrbuch der Finanzwissenschaft. Es umfasst nicht nur alle wichtigen Themen des Faches, sondern ist auch mitreissend geschrieben, hochaktuell und unglaublich detailreich.".39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Ähnliche Suchbegriffe für In
-
Steuern in SAP S/4HANA, Fachbücher von Stephanie HenselerKein unternehmerisches Handeln ohne steuerliche Konsequenzen! Dieses Buch verbindet einen verständlichen Überblick über steuerrechtliche Anforderungen mit einer ausführlichen Darstellung der Systemeinstellungen. Alle relevanten Steuerarten werden in den Blick genommen: direkte Steuern, indirekte Steuern sowie Verbrauchsteuern und Verrechnungspreise. Sie lernen, wie Sie Ihre Anforderungen entlang der Geschäftsprozesse in SAP S/4HANA abbilden. Dabei werden Ihre Optionen für steuerliche Meldungen und Auswertungen genauso erläutert wie Best Practices für Ihr Transformationsprojekt. So können Sie die Vorteile von SAP S/4HANA voll ausschöpfen! Aus dem Inhalt: Herausforderungen für die Steuerfunktion Tax Target Operating Model Tax Compliance Management Stammdatenmanagement Tax Tagging Prüferrollen in SAP Fiori SAP-Fiori-Apps für die Steuerfunktion Planung und Analysen mit SAP Analytics Cloud SAP Excise Tax Management Advanced Compliance Reporting Vorgehensweise im Projekt.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer in der öffentlichen Verwaltung, Fachbücher von Christian Trost, Matthias MenebröckerDer § 2b UStG bedeutet eine der grössten Änderungen in der Umsatzbesteuerung der juristischen Personen des öffentlichen Rechts jemals. Dieses Buch setzt sich mit den Herausforderungen dieser Gesetzesänderung auseinander, die insbesondere auf Kreise, Städte und Gemeinden ab dem 01.01.2023 zukommen. Aber auch für Mitarbeiterinnen oder Mitarbeiter anderer öffentlicher Verwaltungen ist das Buch ein zuverlässiger Begleiter, mit dem Sie die vielen Praxisherausforderungen ab dem 01.01.2023 bewältigen und sich vor Gericht durch seine Zitierfähigkeit behaupten können. Inhalte: - Grundlagen des Umsatzsteuerrechts und der Besteuerung der öffentlichen Hand - Unternehmereigenschaft nach § 2 Abs. 3 UStG a. F. und § 2b UStG ab dem 01.01.2023 - Vorsteuerabzug der juristischen Personen des öffentlichen Rechts - Umfangreiche Fallsammlung der wichtigsten Praxisfälle Neu in der 3. Auflage: Ausführungen zur umsatzsteuerlichen Organschaft, zur Friedhofsverwaltung und zu Kurbetrieben, die aktuelle Rechtsprechung, Einarbeitung der aktuellen Verwaltungsauffassung und Literaturmeinungen. Digitale Extras: - Anweisungen der Finanzverwaltung - Gesetze - Prüfschemata - Übersichten.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
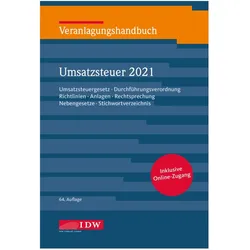
Veranlagungshandb. Umsatzsteuer 2021, 6, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Das Veranlagungshandbuch Umsatzsteuer 2021 bietet Orientierung in der immer weiter zunehmenden Materialfülle des deutschen Umsatzsteuerrechts. Der Band enthält im Einzelnen: das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG, den Umsatzsteuer-Anwendungserlass sowie die Rechtsprechung des EuGH, des BFH und der Finanzgerichte. Es wird zunächst der Gesetzestext mit den bis Anfang 2022 ergangenen Änderungen wiedergegeben. Im Anschluss folgt das Umsatzsteuergesetz in der für den Veranlagungszeitraum 2021 gültigen Fassung. Den einzelnen Paragraphen sind jeweils die entsprechenden Abschnitte des Umsatzsteuer-Anwendungserlasses sowie Hinweise auf ergangene Rechtsprechung zugeordnet. Mit dem Handbuch erhalten Sie Zugriff zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
-
Welche Auswirkungen hat das Steuerrecht auf die Geschäftstätigkeit von Unternehmen in Bezug auf die Buchhaltung, die Steuererklärung und die Steuerplanung?
Das Steuerrecht hat erhebliche Auswirkungen auf die Geschäftstätigkeit von Unternehmen, da es die Buchhaltung und die Steuererklärung beeinflusst. Unternehmen müssen sicherstellen, dass ihre Buchhaltung den steuerlichen Vorschriften entspricht, um mögliche Strafen zu vermeiden. Die Steuererklärung muss sorgfältig vorbereitet werden, um die Steuerlast zu minimieren und gleichzeitig die Einhaltung der gesetzlichen Vorschriften sicherzustellen. Darüber hinaus ist eine effektive Steuerplanung entscheidend, um die finanzielle Gesundheit des Unternehmens zu gewährleisten und die Steuerbelastung zu optimieren. **
-
Wie müssen selbstständige Unternehmer ihre Steuern gegenüber dem Finanzamt deklarieren? Können Arbeitnehmer Werbungskosten in ihrer Steuererklärung angeben, um ihre Steuern zu senken?
Selbstständige Unternehmer müssen ihre Steuern in Form einer Einkommensteuererklärung beim Finanzamt deklarieren. Dabei müssen sie ihre Einnahmen und Ausgaben gegenüber dem Finanzamt offenlegen. Arbeitnehmer können Werbungskosten in ihrer Steuererklärung angeben, um ihre Steuern zu senken, indem sie beispielsweise Fahrtkosten, Arbeitsmittel oder Fortbildungskosten geltend machen. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.