Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Ähnliche Suchbegriffe für Im
Top-Angebote
Produkte zum Begriff Im:
-
Achatz:Körperschaften im Steuerrecht -, Fachbücher von Markus AchatzSenatspräsident Univ.-Prof. Dr. Nikolaus Zorn hat die steuerrechtliche Rechtsprechung des VwGH über Jahrzehnte massgeblich geprägt. Sein wissenschaftliches Spektrum ist umfassend, wobei er der Besteuerung von Körperschaften immer einen besonderen Stellenwert eingeräumt hat. Anlässlich des 65. Geburtstages von Nikolaus Zorn widmen ihm Steuerrechtsexpert:innen aus Deutschland und Österreich deshalb diese Festschrift zu 'Körperschaften im Steuerrecht'. Der Kreis der namhaften Autor:innen umfasst Vertreter:innen aus Wissenschaft, Gerichtsbarkeit, Finanzverwaltung und Steuerberatung. Die Beiträge beschäftigen sich mit: · Grundsatzfragen der Besteuerung von Körperschaften · Praxisfragen zur Besteuerung von Körperschaften · Körperschaften in der Umsatzsteuer und im Verfahrensrecht · Körperschaften im internationalen Steuerrecht.145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wertungen im Steuerrecht, Fachbücher von Meret CajacobDie Steuerverwaltung trifft täglich zahlreiche Entscheidungen. Von aussen betrachtet lassen sich diese nicht immer nachvollziehen, da neben Rechtsnormen auch ausserrechtliche Faktoren darauf einwirken. Das Werk untersucht diese, indem es in einem ersten Schritt die Entscheidungsspielräume herausarbeitet und in einem zweiten Schritt ein Modell für die Erfassung ausserrechtlicher Einflüsse entwickelt. Dafür stellt die Autorin der rechtsdogmatischen Perspektive einen rechtssoziologischen Ansatz gegenüber. Sie zeichnet das Bild einer Steuerverwaltung, die um den steten Ausgleich der Interessen von Politik, Steuerpflichtigen und Personal bemüht ist. Der Ansatz ermöglicht einen gewinnbringenden Einblick in die tägliche Arbeit der Steuerverwaltung.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
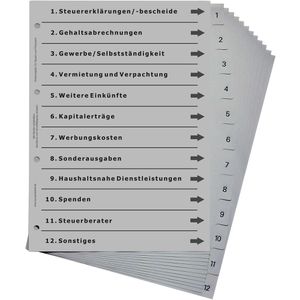
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Personengesellschaften im Internationalen Steuerrecht, Fachbücher von Philipp EngelDas Fachbuch "Personengesellschaften im internationalen Steuerrecht" bietet eine umfassende Analyse der steuerlichen Behandlung von Personengesellschaften im internationalen Kontext. Verfasst von Philipp Engel, beleuchtet das Werk insbesondere die Thematik der Sondervergütungen sowie die damit verbundenen Aufwendungen von Mitunternehmern. Mit einem klar strukturierten Ansatz und fundierten Inhalten richtet sich das Buch an Fachleute und Studierende, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Das Buch ist in deutscher Sprache verfasst und umfasst 410 Seiten, die detaillierte Informationen und praxisnahe Beispiele bieten. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts. Als Sachbuch im Bereich Mathematik und Naturwissenschaften ist es eine wertvolle Ressource für alle, die sich mit den rechtlichen und steuerlichen Rahmenbedingungen von Personengesellschaften beschäftigen. Die Publikation stammt aus Deutschland und wird im Jahr 2025 veröffentlicht, was die Aktualität der behandelten Themen unterstreicht.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Top-Angebote
Produkte zum Begriff Im:
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Achatz:Körperschaften im Steuerrecht -, Fachbücher von Markus AchatzSenatspräsident Univ.-Prof. Dr. Nikolaus Zorn hat die steuerrechtliche Rechtsprechung des VwGH über Jahrzehnte massgeblich geprägt. Sein wissenschaftliches Spektrum ist umfassend, wobei er der Besteuerung von Körperschaften immer einen besonderen Stellenwert eingeräumt hat. Anlässlich des 65. Geburtstages von Nikolaus Zorn widmen ihm Steuerrechtsexpert:innen aus Deutschland und Österreich deshalb diese Festschrift zu 'Körperschaften im Steuerrecht'. Der Kreis der namhaften Autor:innen umfasst Vertreter:innen aus Wissenschaft, Gerichtsbarkeit, Finanzverwaltung und Steuerberatung. Die Beiträge beschäftigen sich mit: · Grundsatzfragen der Besteuerung von Körperschaften · Praxisfragen zur Besteuerung von Körperschaften · Körperschaften in der Umsatzsteuer und im Verfahrensrecht · Körperschaften im internationalen Steuerrecht.145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wertungen im Steuerrecht, Fachbücher von Meret CajacobDie Steuerverwaltung trifft täglich zahlreiche Entscheidungen. Von aussen betrachtet lassen sich diese nicht immer nachvollziehen, da neben Rechtsnormen auch ausserrechtliche Faktoren darauf einwirken. Das Werk untersucht diese, indem es in einem ersten Schritt die Entscheidungsspielräume herausarbeitet und in einem zweiten Schritt ein Modell für die Erfassung ausserrechtlicher Einflüsse entwickelt. Dafür stellt die Autorin der rechtsdogmatischen Perspektive einen rechtssoziologischen Ansatz gegenüber. Sie zeichnet das Bild einer Steuerverwaltung, die um den steten Ausgleich der Interessen von Politik, Steuerpflichtigen und Personal bemüht ist. Der Ansatz ermöglicht einen gewinnbringenden Einblick in die tägliche Arbeit der Steuerverwaltung.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Im
-
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Personengesellschaften im Internationalen Steuerrecht, Fachbücher von Philipp EngelDas Fachbuch "Personengesellschaften im internationalen Steuerrecht" bietet eine umfassende Analyse der steuerlichen Behandlung von Personengesellschaften im internationalen Kontext. Verfasst von Philipp Engel, beleuchtet das Werk insbesondere die Thematik der Sondervergütungen sowie die damit verbundenen Aufwendungen von Mitunternehmern. Mit einem klar strukturierten Ansatz und fundierten Inhalten richtet sich das Buch an Fachleute und Studierende, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Das Buch ist in deutscher Sprache verfasst und umfasst 410 Seiten, die detaillierte Informationen und praxisnahe Beispiele bieten. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts. Als Sachbuch im Bereich Mathematik und Naturwissenschaften ist es eine wertvolle Ressource für alle, die sich mit den rechtlichen und steuerlichen Rahmenbedingungen von Personengesellschaften beschäftigen. Die Publikation stammt aus Deutschland und wird im Jahr 2025 veröffentlicht, was die Aktualität der behandelten Themen unterstreicht.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Eigentumswohnung im Steuerrecht, Fachbücher von Jens HerkensDas Fachbuch 'Die Eigentumswohnung im Steuerrecht' bietet einen fundierten Überblick über die steuerlichen Herausforderungen, die sich aus dem Erwerb, der Nutzung und der Veräusserung von Eigentumswohnungen ergeben. Es beleuchtet die komplexen Zusammenhänge zwischen den individuellen Eigentumswohnungen und der Wohnungseigentümergemeinschaft, wobei die Besonderheiten des Wohnungseigentumsrechts im Fokus stehen. Der Autor Jens Herkens erläutert detailliert die steuerlichen Regelungen, die von der Einkommensteuer über die Umsatzsteuer bis hin zu Gewerbesteuer und weiteren relevanten Steuerarten reichen. Dabei werden sowohl die steuerlichen Aspekte selbstgenutzter als auch vermieteter Immobilien praxisnah dargestellt. Das Buch richtet sich an Fachleute und Studierende, die sich mit den steuerlichen Implikationen im Bereich Immobilien auseinandersetzen möchten. Es bietet eine systematische Darstellung der zivilrechtlichen Grundlagen und deren Auswirkungen auf die steuerliche Behandlung von Eigentumswohnungen. Die praxisorientierte Aufbereitung unterstützt dabei, komplexe steuerliche Fragestellungen verständlich zu machen und fundierte Entscheidungen zu treffen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerrecht im Überblick, Fachbücher von Otto von CampenhausenDas Fachbuch "Steuerrecht im Überblick" bietet eine umfassende Einführung in die grundlegenden Themen und Problembereiche des Steuerrechts. Es behandelt zentrale Steuerarten wie Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer sowie das allgemeine Steuerrecht, internationales Steuerrecht, Grunderwerbsteuer und Erbschaft- und Schenkungsteuer. Die klare und strukturierte Darstellung erleichtert den Einstieg in diese komplexe Materie. Schaubilder, Übersichten und praxisnahe Beispiele mit Lösungen bieten einen ersten Überblick und unterstützen das Verständnis. Die Neuauflage berücksichtigt die aktuellen Änderungen durch das Wachstumschancengesetz 2024 und weitere relevante Gesetzesänderungen, sodass Leserinnen und Leser stets auf dem neuesten Stand sind. Die kompakte Zusammenfassung der Themen mit weiterführenden Hinweisen ermöglicht eine fundierte Auseinandersetzung mit dem Steuerrecht.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.