Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Ähnliche Suchbegriffe für Ethischen
Top-Angebote
Produkte zum Begriff Ethischen:
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Kontroversen über die Grundlagen ethischen Handelns, Fachbücher von Yángmíng Wáng, Iso Kern, Dé Ōuyáng, Qīnshùn LuóDas Fachbuch "Kontroversen über die Grundlagen ethischen Handelns" bietet eine tiefgehende Analyse der ethischen Philosophie von Wáng Yángmíng, einem der einflussreichsten Denker des konfuzianischen China. In diesem Werk wird die Auseinandersetzung zwischen Yángmíng und seinem Schüler Ōuyáng Dé sowie dem Philosophen Luó Qīnshùn thematisiert. Die zentrale Fragestellung dreht sich um die Quelle des ethischen Handelns: Soll es sich nach den objektiven Ordnungsprinzipien des Kosmos oder nach der persönlichen Einsicht des Herzens richten? Wáng Yángmíng argumentiert, dass das individuelle Wissen und die persönliche Einsicht Vorrang vor den tradierten Schriften der Heiligen haben. Diese Diskussion ist nicht nur für die Philosophiegeschichte von Bedeutung, sondern beleuchtet auch die Wechselwirkungen zwischen Tradition und individuellem Denken in der chinesischen Philosophie. Die umfassende Einleitung sowie die Fussnoten und Kommentare bieten eine wertvolle philosophische und geistesgeschichtliche Einordnung der Thematik.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
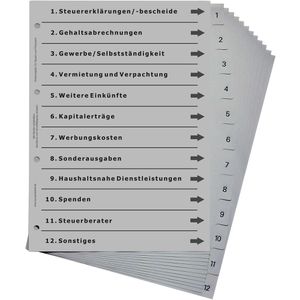
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
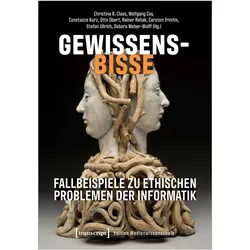
Gewissensbisse - Fallbeispiele zu ethischen Problemen der Informatik, Fachbücher von Constanze Kurz, Rainer Rehak, Wolfgang Coy, Carsten Trinitis, Christina B. ClassDie vielfältigen Möglichkeiten moderner IT-Systeme bringen drängende ethische Probleme mit sich. Neben der offensichtlichen Frage nach einer moralisch tragbaren Verwendung von Informationstechnologien sind ebenso die Aspekte des Entwerfens, Herstellens und Betreibens derselben entscheidend. Die Beiträge setzen sich mit dem Konfliktpotenzial zwischen Technik und Ethik auseinander, indem sie lebensnahe Fallbeispiele vorstellen und fragenbasiert zur Diskussion einladen. Damit liefern sie eine praktische Herangehensweise zum gemeinsamen Nachdenken über moralische Gebote und ethischen Umgang mit IT-Systemen und ihren Möglichkeiten. Der Band eignet sich damit in hervorragender Weise zum Vermitteln und Erlernen von ethischer Reflexions- und Handlungskompetenz in der Informatik sowie im Umgang mit IT-Technologien überhaupt.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Top-Angebote
Produkte zum Begriff Ethischen:
-
Kritik der ethischen Institution, Fachbücher von Thies MünchowDie Idee des modernen Verfassungsstaats beruht auf dem Akt der freiheitlichen Selbstbestimmung aller Bürgerinnen und Bürger. Insofern bildet er die ethische Institution schlechthin. Denn wo das Volk die Parameter der Freiheit bestimmt, gilt es, das Wesen der Freiheit selbst zu begreifen. Bleibt dieses Begreifen aus, wird der Gründungsakt zur gewesenen Freiheit und die Verwaltung des Staates zur Expertensache. Doch wo bleibt da die kreative Freiheit? Diese Frage macht eine Kritik der ethischen Institution notwendig. Dabei zeigt Thies Münchow in Anschluss an Kant und Hegel den integralen Zusammenhang von Ethik und Politik auf und nimmt zuletzt eine Neubestimmung der politischen Theologie vor.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theorie der ethischen Gefühle, Fachbücher von Adam Smith, Horst D. BrandtDie "Theorie der ethischen Gefühle" von Adam Smith ist ein grundlegendes Werk der Moralphilosophie, das die Konzepte von Sympathie und Solidargemeinschaft in den Mittelpunkt stellt. In diesem Buch untersucht Smith die moralischen Systeme der Vergangenheit und kritisiert die Ansätze seiner Zeitgenossen zur Moralphilosophie. Er entwickelt ein System des "sittlich Richtigen", das nicht auf Nützlichkeit, sondern auf dem ausgebildeten Mitgefühl basiert. Ein zentrales Element seiner Argumentation ist die Idee des unparteiischen Zuschauers, der es Individuen ermöglicht, moralische Entscheidungen zu treffen, indem sie sich in die Lage anderer versetzen. Dieses Werk ist nicht nur eine kritische Auseinandersetzung mit bestehenden Theorien, sondern auch eine wegweisende Analyse, die zukünftige ethische Ansätze beeinflusst hat. Mit 604 Seiten bietet es eine umfassende Erkundung der moralischen Philosophie und ist ein unverzichtbares Werk für alle, die sich mit den Grundlagen der Ethik auseinandersetzen möchten.28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Kontroversen über die Grundlagen ethischen Handelns, Fachbücher von Yángmíng Wáng, Iso Kern, Dé Ōuyáng, Qīnshùn LuóDas Fachbuch "Kontroversen über die Grundlagen ethischen Handelns" bietet eine tiefgehende Analyse der ethischen Philosophie von Wáng Yángmíng, einem der einflussreichsten Denker des konfuzianischen China. In diesem Werk wird die Auseinandersetzung zwischen Yángmíng und seinem Schüler Ōuyáng Dé sowie dem Philosophen Luó Qīnshùn thematisiert. Die zentrale Fragestellung dreht sich um die Quelle des ethischen Handelns: Soll es sich nach den objektiven Ordnungsprinzipien des Kosmos oder nach der persönlichen Einsicht des Herzens richten? Wáng Yángmíng argumentiert, dass das individuelle Wissen und die persönliche Einsicht Vorrang vor den tradierten Schriften der Heiligen haben. Diese Diskussion ist nicht nur für die Philosophiegeschichte von Bedeutung, sondern beleuchtet auch die Wechselwirkungen zwischen Tradition und individuellem Denken in der chinesischen Philosophie. Die umfassende Einleitung sowie die Fussnoten und Kommentare bieten eine wertvolle philosophische und geistesgeschichtliche Einordnung der Thematik.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Ethischen
-
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Gewissensbisse - Fallbeispiele zu ethischen Problemen der Informatik, Fachbücher von Constanze Kurz, Rainer Rehak, Wolfgang Coy, Carsten Trinitis, Christina B. ClassDie vielfältigen Möglichkeiten moderner IT-Systeme bringen drängende ethische Probleme mit sich. Neben der offensichtlichen Frage nach einer moralisch tragbaren Verwendung von Informationstechnologien sind ebenso die Aspekte des Entwerfens, Herstellens und Betreibens derselben entscheidend. Die Beiträge setzen sich mit dem Konfliktpotenzial zwischen Technik und Ethik auseinander, indem sie lebensnahe Fallbeispiele vorstellen und fragenbasiert zur Diskussion einladen. Damit liefern sie eine praktische Herangehensweise zum gemeinsamen Nachdenken über moralische Gebote und ethischen Umgang mit IT-Systemen und ihren Möglichkeiten. Der Band eignet sich damit in hervorragender Weise zum Vermitteln und Erlernen von ethischer Reflexions- und Handlungskompetenz in der Informatik sowie im Umgang mit IT-Technologien überhaupt.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
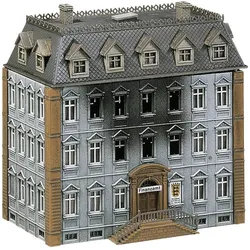
Faller Brennendes FinanzamtEin Klassiker, den viele kennen: das Brennende Finanzamt. Das Besondere an diesem Bausatz ist die verwitterte, von Rauch geschwärzte Fassade, die ihm einen einzigartigen Charakter verleiht. Für eine realistische Nachbildung kann das Modell mit einem Rauchgenerator und einem Brandflackern ausgestattet werden.37,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nacherhebung von Abgaben, Fachbücher von Niklas FreundDie Nacherhebung aufkommensstarker Steuern wie der Einkommen-, Umsatz- und Körperschaftsteuer bereitet regelmässig keine besonderen Schwierigkeiten, da mit §§ 172 ff. AO spezielle Korrekturvorschriften für Steuerbescheide zur Verfügung stehen. Schwieriger ist hingegen die Nacherhebung von Abgaben, die nicht dem Anwendungsbereich dieser Vorschriften unterfallen, insbesondere von Kommunalabgaben. Die Kommunalabgabengesetze der Länder verweisen überwiegend auf §§ 130 f. AO. Da diese Regelungen jedoch am allgemeinen Verwaltungsverfahrensrecht (§§ 48 f. VwVfG) ausgerichtet sind und die Besonderheiten des Abgabenrechts nur begrenzt berücksichtigen, ergeben sich unter anderem folgende Fragen: Muss der ursprüngliche Bescheid korrigiert werden oder kann der Fehlbetrag durch einen weiteren, neben den Erstbescheid tretenden Abgabenbescheid (Ergänzungsbescheid) geltend gemacht werden? Und in welchem Umfang kann sich der Abgabenschuldner auf sein Vertrauen in die Bestandskraft des dem Grunde nach belastenden Abgabenbescheids berufen? Die Arbeit untersucht diese Fragen, die von Verwaltungs- und Finanzgerichten unterschiedlich beantwortet werden, und verbindet dabei allgemeine dogmatische Grundlagen des Verwaltungsrechts mit den Besonderheiten des Kommunalabgaben- und Steuerrechts.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.