Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Ähnliche Suchbegriffe für Estimation
Top-Angebote
Produkte zum Begriff Estimation:
-
Cost Estimation in Plant Construction, Fachbücher von Michael Berz, Ibrahim KarIn den frühen Projektphasen des Anlagenbaus sind Kostenschätzungen für Projekte in der Prozessindustrie eine Voraussetzung, um einen Wettbewerbsvorteil auf einem globalen Markt mit steigenden Rohstoffpreisen sowie Ingenieur- und Installationskosten zu erlangen. Dieses Buch bietet den Lesern einen detaillierten Überblick über die Struktur von Kostenschätzungen in Brownfield- und Greenfield-Anlagenprojekten sowie über die Methode zur Erstellung der erforderlichen Begleitdokumentation. Anhand eines Projektbeispiels präsentiert das Buch eine Kostenschätzung mit unterschiedlichen Genauigkeitsgraden. Im Anhang befinden sich Vorlagen für Kostenschätzungen und entsprechende Dokumente, die auch separat beim Verlag als Word- und Excel-Dateien bestellt werden können. Die behandelten Themen umfassen die Grundlagen der Kostenschätzung, Kostenschätzungsarten, -klassen und -methoden, Planung (Ingenieurwesen), Beschaffung von Geräten und Materialien, Installation und Bau sowie beispielhafte Vorlagen.119,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Detection, Estimation, and Modulation Theory, Part III, Fachbücher von Harry L van TreesDas Fachbuch "Detection, Estimation, and Modulation Theory, Part III" von Harry L. Van Trees bietet eine umfassende und gut verständliche Darstellung der Signalverarbeitung und des Rauschens. Es ist der dritte Band einer vierbändigen Reihe und gilt als die derzeit umfassendste Abhandlung auf diesem Gebiet. Die Inhalte sind klar strukturiert und werden durch zahlreiche anschauliche Abbildungen sowie Übungsaufgaben ergänzt, die das Verständnis der komplexen Themen erleichtern. Trotz des Erscheinungsdatums im Jahr 2001 hat der behandelte Stoff an Aktualität nicht verloren und bleibt für Studierende und Fachleute gleichermassen relevant. Van Trees, ein angesehener Professor für Elektrotechnik, bringt seine umfangreiche Erfahrung und Expertise in dieses Werk ein, was es zu einer wertvollen Ressource für alle macht, die sich mit der Theorie der Detektion, Schätzung und Modulation beschäftigen.177,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
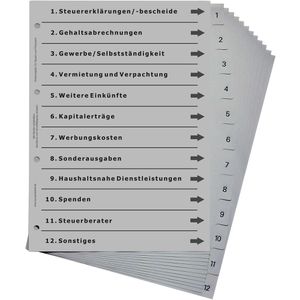
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Top-Angebote
Produkte zum Begriff Estimation:
-
Gradient Estimation Via Perturbation Analysis, Fachbücher von Paul GlassermanGradient estimation via perturbation analysis von Paul Glasserman ist ein umfassendes Fachbuch, das sich intensiv mit der Anwendung von Perturbationsanalysen zur Schätzung von Gradienten in mathematischen und ingenieurtechnischen Kontexten auseinandersetzt. Es bietet eine detaillierte Einführung in die theoretischen Grundlagen und praktischen Anwendungen dieser Analysemethode, die für Fachleute und Studierende in den Bereichen Mathematik und Ingenieurwissenschaften von grosser Bedeutung ist. Mit 222 Seiten ist das Buch sowohl informativ als auch zugänglich und behandelt eine Vielzahl von Themen, die für das Verständnis und die Optimierung komplexer Systeme unerlässlich sind. Die klare Struktur und präzisen Erklärungen machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit mathematischen Modellen und deren Anwendungen beschäftigen. Die Hardcover-Ausgabe sorgt zudem für eine hohe Langlebigkeit, was sie ideal für den Einsatz in Bibliotheken oder als persönliches Fachbuch macht.94,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theory of Point Estimation, Fachbücher von George Casella, Erich L. LehmannDas Buch "Theory of Point Estimation" von Erich L. Lehmann und George Casella ist eine umfassende und aktualisierte Darstellung der Punkteschätzung in der Statistik. Die zweite Auflage, die 2011 veröffentlicht wurde, erweitert die erste Auflage von 1983 erheblich und umfasst nun 600 Seiten. Diese Überarbeitung reflektiert die bedeutenden Fortschritte in der statistischen Theorie und Praxis, die in den letzten Jahrzehnten gemacht wurden. Besonders hervorzuheben ist die erweiterte Behandlung der bayesianischen Inferenz, die in der ersten Auflage nur spärlich behandelt wurde. Die neuen Abschnitte zu Equivariant, Hierarchical und Empirical Bayes bieten wertvolle Einblicke in moderne Ansätze der Schätzung. Darüber hinaus wurden die Kapitel mit Notizen versehen, die nicht nur bibliografische und historische Informationen enthalten, sondern auch aktuelle Entwicklungen in der Punkteschätzung und verwandten Themen vorstellen. Die Problembereiche wurden ebenfalls erheblich erweitert, um den Lesenden eine tiefere Auseinandersetzung mit den Konzepten zu ermöglichen.100,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cost Estimation in Plant Construction, Fachbücher von Michael Berz, Ibrahim KarIn den frühen Projektphasen des Anlagenbaus sind Kostenschätzungen für Projekte in der Prozessindustrie eine Voraussetzung, um einen Wettbewerbsvorteil auf einem globalen Markt mit steigenden Rohstoffpreisen sowie Ingenieur- und Installationskosten zu erlangen. Dieses Buch bietet den Lesern einen detaillierten Überblick über die Struktur von Kostenschätzungen in Brownfield- und Greenfield-Anlagenprojekten sowie über die Methode zur Erstellung der erforderlichen Begleitdokumentation. Anhand eines Projektbeispiels präsentiert das Buch eine Kostenschätzung mit unterschiedlichen Genauigkeitsgraden. Im Anhang befinden sich Vorlagen für Kostenschätzungen und entsprechende Dokumente, die auch separat beim Verlag als Word- und Excel-Dateien bestellt werden können. Die behandelten Themen umfassen die Grundlagen der Kostenschätzung, Kostenschätzungsarten, -klassen und -methoden, Planung (Ingenieurwesen), Beschaffung von Geräten und Materialien, Installation und Bau sowie beispielhafte Vorlagen.119,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Detection, Estimation, and Modulation Theory, Part III, Fachbücher von Harry L van TreesDas Fachbuch "Detection, Estimation, and Modulation Theory, Part III" von Harry L. Van Trees bietet eine umfassende und gut verständliche Darstellung der Signalverarbeitung und des Rauschens. Es ist der dritte Band einer vierbändigen Reihe und gilt als die derzeit umfassendste Abhandlung auf diesem Gebiet. Die Inhalte sind klar strukturiert und werden durch zahlreiche anschauliche Abbildungen sowie Übungsaufgaben ergänzt, die das Verständnis der komplexen Themen erleichtern. Trotz des Erscheinungsdatums im Jahr 2001 hat der behandelte Stoff an Aktualität nicht verloren und bleibt für Studierende und Fachleute gleichermassen relevant. Van Trees, ein angesehener Professor für Elektrotechnik, bringt seine umfangreiche Erfahrung und Expertise in dieses Werk ein, was es zu einer wertvollen Ressource für alle macht, die sich mit der Theorie der Detektion, Schätzung und Modulation beschäftigen.177,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Estimation
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Estimation of Mercury Bioaccumulation Potential from Wastewater Treatment Plants in Receiving W, Fachbücher von J. David Mason Dean, Robert Mason J. David DeanDieses Fachbuchprojekt befasst sich mit der Thematik der Bioverfügbarkeit von Quecksilber in verschiedenen Gewässern und den damit verbundenen Herausforderungen, die durch die Festlegung von TMDLs (Total Maximum Daily Loads) entstanden sind. Es wird untersucht, wie sich die Bioverfügbarkeit von Quecksilber aus unterschiedlichen Quellen, wie beispielsweise Kläranlagen, Niederschlägen oder urbanem Regenwasser, im Vergleich zueinander verhält. Das Projekt zielt darauf ab, eine zuverlässige Definition und Methodik zur Schätzung der Bioverfügbarkeit zu entwickeln und verschiedene Quecksilberquellen in einem Einzugsgebiet zu profilieren. Die beiden Bände des Berichts bieten umfassende Informationen: Band I dient als Hintergrunddokument zur Bewertung der Bioverfügbarkeit von Quecksilber in Abwässern und empfangenden Gewässern, während Band II als Leitfaden für Fachleute in der Abwasserbehandlung konzipiert ist, die die Bioverfügbarkeit von Quecksilber in ihren Abwässern bewerten möchten. Diese Publikation ist ein wertvolles Werkzeug für Fachkräfte, die sich mit der Thematik der Gewässerqualität und der Umweltwissenschaften auseinandersetzen.180,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.