Domain ftax.de kaufen?
Wir ziehen mit dem Projekt
ftax.de um.
Sind Sie am Kauf der Domain
ftax.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ftax.de kaufen?
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **

Ähnliche Suchbegriffe für Eigentums
Top-Angebote
Produkte zum Begriff Eigentums:
-
Kants Kritik des Eigentums, Fachbücher von Sebastian Bandelin, Yann SchosserDas Fachbuch 'Kants Kritik des Eigentums' bietet eine tiefgehende Auseinandersetzung mit dem umstrittenen Thema des Eigentums, das in aktuellen gesellschaftlichen Debatten eine zentrale Rolle spielt. Die Autoren Sebastian Bandelin und Yann Schosser beleuchten, wie Kants Eigentumsbegriff, der weit über individuelle Ansprüche hinausgeht, in einem demokratisch legitimierten Rahmen verankert ist. Dabei wird die historische Entwicklung sozialistischer Kant-Interpretationen, die vor rund einem Jahrhundert in Deutschland und Frankreich entstanden, neu aufgegriffen und in den Kontext heutiger Herausforderungen gestellt. Das Buch regt dazu an, Eigentum nicht nur als statisches Konzept zu betrachten, sondern als dynamischen Bestandteil einer freien Gesellschaft, in der es sowohl kritisch hinterfragt als auch produktiv in gesellschaftliche Überlegungen einbezogen werden kann. Die philosophische Analyse verbindet theoretische Ansätze mit aktuellen gesellschaftlichen Fragestellungen, was dem Leser ermöglicht, die Relevanz von Kants Gedanken in der Gegenwart zu erkennen und zu reflektieren. Die präzise Argumentation und die fundierte Darstellung machen dieses Werk zu einer wertvollen Lektüre für alle, die sich mit den Grundlagen und der Zukunft von Eigentumsverhältnissen auseinandersetzen möchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Neue Strukturen für den Schutz Geistigen Eigentums im 19. Jahrhundert, Fachbücher von Florian DresselDie technische und wirtschaftliche Entwicklung im 19. Jahrhundert machte auch den Schutz geistiger Güter erforderlich. Zunächst behandelte man einzelne Schutzgebiete wie etwa das Patent- und Urheberrecht getrennt. Der Bonner Oberbergrat Rudolf Klostermann war der erste, der in seinem Hauptwerk von 1867 die Schutzgüter des geistigen Eigentums systematisch untersuchte und dieses als einheitliches Ganzes erfasste. Das vorliegende Buch folgt einem ideengeschichtlichen Ansatz und arbeitet die Vorreiterrolle von Klostermanns Werk für die Forschung seiner Zeit heraus. Deutlich wird dabei auch, dass seine Untersuchung nicht ausschliesslich der wissenschaftlichen Durchdringung des Stoffes diente, sondern auch wirtschaftliche Interessen förderte.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fälle zum Recht des geistigen Eigentums, Fachbücher von Ansgar Ohly, Franz Hofmann, Herbert ZechZum Werk Das Recht des geistigen Eigentums umfasst das Patentrecht, das Urheberrecht, das Designrecht und das Kennzeichenrecht. Mittlerweile ist dieses Rechtsgebiet an vielen juristischen Fakultäten Teil wirtschaftsrechtlicher Schwerpunktbereiche. Inhalt Urheberrecht: Schutzvoraussetzungen, Verwertungsrechte, Streaming, Verlinkungen, Schranken, Einwilligung, digitale Erschöpfung Designrecht: Schutz von Modeerzeugnissen, Verhältnis zum UWG Patentrecht: Grundlagen, Softwarepatente, Patentverletzung, standard-essenzielle Patente Kennzeichenrecht: Markenformen, Eintragungsvoraussetzungen, Verwechslungsgefahr, bekannte Marken, Schranken und Erschöpfung rechtsübergreifende Fragen: Überlagerung von Schutzrechten, Erschöpfung, Verhältnis zum Kartellrecht, Rechtsdurchsetzung Vorteile auf einen Blick - Alle Rechtsgebiete des geistigen Eigentums in einem Band - Steigende Bedeutung des Schwerpunktbereichs an Universitäten - Alle Lösungen richten sich nach neuester Rechtslage Zur Neuauflage Die Neuauflage bringt das Werk auf den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Berücksichtigt wurden auch das Thema KI sowie die Reform des EU-Designrechts. Zielgruppe Für Studierende und Referendarinnen und Referendare sowie alle, die sich in den Rechtsbereich des geistigen Eigentums mit Fällen einarbeiten wollen, z.B. auch künftige Fachanwaltschaft für gewerblichen Rechtsschutz, Urheber und Medienrecht.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
Top-Angebote
Produkte zum Begriff Eigentums:
-
Harke:Die Geburt des Eigentums, Fachbücher von Jan Dirk Harke"Die Geburt des Eigentums" von Jan Dirk Harke bietet eine tiefgehende Analyse der Entwicklung des Eigentumsrechts im römischen Recht. Der Autor, Professor für Bürgerliches Recht und römisches Recht, beleuchtet, wie das Konzept des Eigentums und die damit verbundene Testierfreiheit erst nach dem Zwölftafelgesetz an Bedeutung gewannen. Harke argumentiert, dass die exklusive Zuordnung von Sachen zu ihrem Inhaber eine grundlegende Voraussetzung für die Testierfreiheit darstellt. Diese Untersuchung zeigt die rechtlichen und historischen Zusammenhänge auf, die zur Entstehung des Eigentumsrechts führten und dessen Bedeutung für die moderne Rechtsordnung verdeutlichen. Das Buch richtet sich an Studierende und Fachleute, die sich mit der Geschichte des Rechts und der Entwicklung des Eigentumsrechts auseinandersetzen möchten.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht des geistigen Eigentums, Fachbücher von Matthias Pierson, Oliver KreutzDas Fachbuch "Recht des geistigen Eigentums" bietet eine umfassende und fundierte Auseinandersetzung mit den zentralen Aspekten des gewerblichen Rechtsschutzes, des Urheberrechts und des Wettbewerbsrechts. Verfasst von den Autoren Oliver Kreutz und Matthias Pierson, richtet sich das Werk an Studierende, Fachleute und Interessierte im Bereich Wirtschaft und Recht. Mit einem Umfang von 863 Seiten und in deutscher Sprache verfasst, behandelt die 5. Auflage des Buches die aktuellen Entwicklungen und Herausforderungen im Bereich des geistigen Eigentums. Der kartonierte Einband sorgt für eine ansprechende und praktische Handhabung. Das Buch ist im Jahr 2025 erschienen und bietet eine wertvolle Ressource für alle, die sich mit den rechtlichen Rahmenbedingungen und den praktischen Anwendungen des geistigen Eigentums auseinandersetzen möchten. Die detaillierte Analyse und die klar strukturierten Inhalte machen es zu einem unverzichtbaren Nachschlagewerk für die akademische und berufliche Praxis.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kants Kritik des Eigentums, Fachbücher von Sebastian Bandelin, Yann SchosserDas Fachbuch 'Kants Kritik des Eigentums' bietet eine tiefgehende Auseinandersetzung mit dem umstrittenen Thema des Eigentums, das in aktuellen gesellschaftlichen Debatten eine zentrale Rolle spielt. Die Autoren Sebastian Bandelin und Yann Schosser beleuchten, wie Kants Eigentumsbegriff, der weit über individuelle Ansprüche hinausgeht, in einem demokratisch legitimierten Rahmen verankert ist. Dabei wird die historische Entwicklung sozialistischer Kant-Interpretationen, die vor rund einem Jahrhundert in Deutschland und Frankreich entstanden, neu aufgegriffen und in den Kontext heutiger Herausforderungen gestellt. Das Buch regt dazu an, Eigentum nicht nur als statisches Konzept zu betrachten, sondern als dynamischen Bestandteil einer freien Gesellschaft, in der es sowohl kritisch hinterfragt als auch produktiv in gesellschaftliche Überlegungen einbezogen werden kann. Die philosophische Analyse verbindet theoretische Ansätze mit aktuellen gesellschaftlichen Fragestellungen, was dem Leser ermöglicht, die Relevanz von Kants Gedanken in der Gegenwart zu erkennen und zu reflektieren. Die präzise Argumentation und die fundierte Darstellung machen dieses Werk zu einer wertvollen Lektüre für alle, die sich mit den Grundlagen und der Zukunft von Eigentumsverhältnissen auseinandersetzen möchten.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Rückenschilder Steuern & Finanzamt, 53 x 186 mm, Einsteckschild, 10 StückEinsteckschild passend für 8 cm DIN A4 Ordner mit Einstecktaschen Ideal zum optischen und inhaltlichen Organisieren Ihrer Ordnerschränke- und Regale Aus stabilem und edlem Satin-Karton (190 g/m²) Moderne und aufgeräumte Optik Merkmale: geeignet für: Ordner A4 Ausführung: zum Einstecken Breite: breit Länge: kurz Farbe: grau, schwarz, weiß weitere Produktinformationen: Hafteigenschaft: nicht klebend Anzahl Rückenschilder: 10 Stück Maße: 53 x 186mm (BxH)8,73 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
-
Bis wann muss Finanzamt Umsatzsteuer erstatten?
Bis wann muss das Finanzamt Umsatzsteuer erstatten? **
-
Wie schnell zahlt das Finanzamt Umsatzsteuer?
Das Finanzamt zahlt Umsatzsteuer in der Regel recht zügig aus, sobald alle erforderlichen Unterlagen und Angaben vollständig und korrekt eingereicht wurden. Die Dauer der Bearbeitung kann jedoch variieren, je nach Arbeitsaufkommen und Effizienz der Finanzbehörde. In der Regel sollte die Umsatzsteuer innerhalb weniger Wochen nach Einreichung der Umsatzsteuervoranmeldung auf dem Konto des Unternehmens gutgeschrieben sein. Es ist jedoch ratsam, regelmäßig die Kontobewegungen zu überprüfen und bei Verzögerungen gegebenenfalls beim Finanzamt nachzufragen. Insgesamt ist es wichtig, die Umsatzsteuerzahlungen fristgerecht zu leisten, um mögliche Säumniszuschläge oder andere Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Eigentums
-
Neue Strukturen für den Schutz Geistigen Eigentums im 19. Jahrhundert, Fachbücher von Florian DresselDie technische und wirtschaftliche Entwicklung im 19. Jahrhundert machte auch den Schutz geistiger Güter erforderlich. Zunächst behandelte man einzelne Schutzgebiete wie etwa das Patent- und Urheberrecht getrennt. Der Bonner Oberbergrat Rudolf Klostermann war der erste, der in seinem Hauptwerk von 1867 die Schutzgüter des geistigen Eigentums systematisch untersuchte und dieses als einheitliches Ganzes erfasste. Das vorliegende Buch folgt einem ideengeschichtlichen Ansatz und arbeitet die Vorreiterrolle von Klostermanns Werk für die Forschung seiner Zeit heraus. Deutlich wird dabei auch, dass seine Untersuchung nicht ausschliesslich der wissenschaftlichen Durchdringung des Stoffes diente, sondern auch wirtschaftliche Interessen förderte.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fälle zum Recht des geistigen Eigentums, Fachbücher von Ansgar Ohly, Franz Hofmann, Herbert ZechZum Werk Das Recht des geistigen Eigentums umfasst das Patentrecht, das Urheberrecht, das Designrecht und das Kennzeichenrecht. Mittlerweile ist dieses Rechtsgebiet an vielen juristischen Fakultäten Teil wirtschaftsrechtlicher Schwerpunktbereiche. Inhalt Urheberrecht: Schutzvoraussetzungen, Verwertungsrechte, Streaming, Verlinkungen, Schranken, Einwilligung, digitale Erschöpfung Designrecht: Schutz von Modeerzeugnissen, Verhältnis zum UWG Patentrecht: Grundlagen, Softwarepatente, Patentverletzung, standard-essenzielle Patente Kennzeichenrecht: Markenformen, Eintragungsvoraussetzungen, Verwechslungsgefahr, bekannte Marken, Schranken und Erschöpfung rechtsübergreifende Fragen: Überlagerung von Schutzrechten, Erschöpfung, Verhältnis zum Kartellrecht, Rechtsdurchsetzung Vorteile auf einen Blick - Alle Rechtsgebiete des geistigen Eigentums in einem Band - Steigende Bedeutung des Schwerpunktbereichs an Universitäten - Alle Lösungen richten sich nach neuester Rechtslage Zur Neuauflage Die Neuauflage bringt das Werk auf den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Berücksichtigt wurden auch das Thema KI sowie die Reform des EU-Designrechts. Zielgruppe Für Studierende und Referendarinnen und Referendare sowie alle, die sich in den Rechtsbereich des geistigen Eigentums mit Fällen einarbeiten wollen, z.B. auch künftige Fachanwaltschaft für gewerblichen Rechtsschutz, Urheber und Medienrecht.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Raub jüdischen Eigentums in Jugoslawien 1941-1945, Fachbücher von Christian Schölzel, Sanela SchmidDer Raub jüdischen Eigentums in Jugoslawien 1941-1945 ist eine umfassende Studie, die sich mit dem systematischen Raub jüdischen Eigentums während des Zweiten Weltkriegs in den von Deutschen besetzten Gebieten Jugoslawiens befasst. Verfasst von Sanela Schmid und Christian Schölzel, basiert das Werk auf jahrelangen Forschungsarbeiten an der Humboldt-Universität in Berlin. Die Autoren haben umfangreiche Archivstudien in Deutschland, Serbien, Kroatien und Bosnien-Herzegowina durchgeführt, um bislang unbekannte Quellen zu erschliessen. Diese vergleichende Analyse beleuchtet die komplexen Mechanismen des Raubs in einem multiethnischen und multikonfessionellen Kontext und zeigt auf, wie sich die Raubvorgänge über verschiedene Opfergruppen erstrecken. Das Buch bietet somit einen wichtigen Beitrag zur Grundlagenforschung über den Holocaust in Südosteuropa und eröffnet neue Perspektiven auf die Verstrickungen von Akteuren und Nutzniessern in diesen historischen Prozessen.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
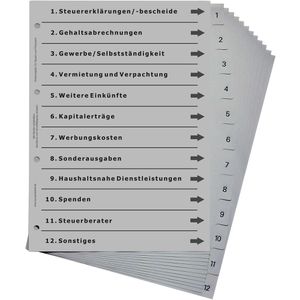
europrotokoll Versicherungsregister A4, 1-12, Steuern und Finanzamt, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Steuern und Finanzamt Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer auf ihre Einnahmen erheben dürfen. Kleine Unternehmen sollten daher sorgfältig prüfen, ob die Kleinunternehmerregelung für sie vorteilhaft ist und ob sie die damit verbundenen Einschränkungen in Kauf nehmen möchten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu erheblichen Kosteneinsparungen führen und die Verwaltung vereinfachen. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie weiterhin steuerpflichtig sind, wenn sie den Schwellenwert überschreiten. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann zu einer Vereinfachung der Buchhaltung und Steuererklärung führen. Allerdings dürfen Kleinunternehmer, die von der Umsatzsteuer befreit sind, keine Vorsteuer geltend machen, was zu höheren Kosten führen kann. Zudem müssen Kleinunternehmer bestimmte Voraussetzungen erfüllen, um von der Kleinunternehmerregelung profitieren zu können, und es gibt Einschränkungen hinsichtlich der Rechnungsstellung und der Teilnahme am Vorsteuerabzug. **
-
Was sind die Vorteile und Einschränkungen der Kleinunternehmerregelung in Bezug auf Steuern, Umsatzsteuer und Buchhaltung?
Die Kleinunternehmerregelung ermöglicht es kleinen Unternehmen, von der Umsatzsteuer befreit zu werden, wenn ihr Umsatz unterhalb eines bestimmten Schwellenwerts liegt. Dies kann die Verwaltungskosten senken und die Liquidität verbessern. Allerdings dürfen Kleinunternehmer keine Umsatzsteuer auf ihren Rechnungen ausweisen und können daher auch keine Vorsteuer geltend machen. Zudem müssen sie ihre Umsätze und Ausgaben sorgfältig überwachen, da sie keine Umsatzsteuer in Rechnung stellen dürfen. Die Buchhaltung kann dadurch vereinfacht werden, da keine Umsatzsteuervoranmeldungen erforderlich sind, aber es ist wichtig, die Umsatzgrenze im Auge zu behalten, um sicherzustellen, dass die Kleinunternehmerregelung weiterhin in Anspruch genommen werden kann **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.